دليل عملي يربط سعر الصفقة والتعديلات والنقل وطرق التقييم بملف إثبات قابل للمراجعة.
القيمة الجمركية ليست رقماً يُنسخ من الفاتورة وينتهي الأمر. هي نتيجة طريقة قانونية يجب أن تتصل بصفقة حقيقية، ومستندات متسقة، وتعديلات قابلة للإثبات. وعند الاستيراد من الصين، تبدأ جودة الملف قبل الشحن: من أمر الشراء وشروط السعر، مروراً بالمدفوعات والقوالب والتعبئة والنقل، وصولاً إلى البيان الجمركي في بلد الوصول.
الجواب المباشر: نقطة البداية في العادة هي السعر المدفوع فعلاً أو المستحق الدفع في بيع البضاعة للتصدير، ثم تُفحص الإضافات أو الاستبعادات التي يقررها قانون بلد الاستيراد. وقد تشمل المسألة التعبئة، والأدوات والقوالب، والمواد المقدمة مجاناً، والإتاوات، وبعض العمولات، ومتحصلات إعادة البيع، والنقل والتأمين. فإذا لم تتحقق شروط قيمة الصفقة، تُبحث طرق التقييم التالية بترتيبها. لا توجد نسبة أو معادلة واحدة تصلح لكل دولة ولكل صفقة.
ما المقصود بالقيمة الجمركية؟
هي الأساس الذي تُبنى عليه الرسوم أو الحسابات المرتبطة بالقيمة وفق نظام بلد الدخول. لذلك قد تختلف عن سعر التجزئة، أو قيمة التأمين، أو قائمة الأسعار، أو تكلفة المخزون في دفاتر المستورد. الفاتورة التجارية دليل أساسي، لكنها لا تثبت وحدها أن كل عناصر الصفقة ظهرت فيها أو أن الرقم يستوفي شروط الطريقة القانونية المختارة.
توضح الأسئلة الشائعة لمنظمة الجمارك العالمية حول التقييم أن سعر الفاتورة لا يصبح تلقائياً القيمة الجمركية، وأن اتفاق التقييم يعمل من خلال ست طرق. كما تبيّن أن قيمة الصفقة هي الطريقة الأساسية حين تتحقق شروطها. وهذا فرق مهم: سؤال الجمارك عن السعر لا يعني بالضرورة اتهاماً، لكنه يعني أن المستورد يحتاج إلى مسار إثبات أوضح من عبارة «هذا ما كتبه المورد».
في الواقع العملي، ينبغي أن يستطيع شخص لم يشارك في الشراء إعادة تكوين الرقم. يقرأ العقد وأمر الشراء، يحدد الإصدار النهائي للمواصفة، يطابق الفاتورة مع قائمة التعبئة، يتتبع الدفعات، ثم يرى أين أضيفت تكلفة القالب أو التغليف أو الشحن. إذا تعذر هذا التسلسل داخل الشركة، فسيكون شرحه لجهة خارجية أصعب بكثير.
المشكلة لا تكون دائماً في مجموع الفاتورة. قد يكون المجموع صحيحاً لكن توزيعه بين أصناف متعددة غير منطقي. وربما دُفع ثمن قالب واحد يخدم عدة شحنات، أو حصل المشتري على خصم على مستوى العقد وليس على مستوى الصنف. في هذه الحالات يلزم أساس توزيع معقول وثابت، مثل الكمية أو القيمة أو الاستخدام المتوقع، مع مذكرة تبين سبب الاختيار.
متى تُقبل قيمة الصفقة؟
يعرض الشرح الفني لمنظمة التجارة العالمية نقطة الانطلاق بوصفها السعر المدفوع فعلاً أو المستحق الدفع عن البضائع المبيعة للتصدير إلى بلد الاستيراد، بعد التعديلات المقررة. كما يشرح الشروط العامة، وترتيب الطرق، وكيف يمكن للسلطة أن تطلب معلومات إضافية عندما توجد أسباب معقولة للشك في صحة القيمة المعلنة أو دقتها.
عبارة «المدفوع فعلاً أو المستحق الدفع» أوسع من تحويل مصرفي يحمل رقم الفاتورة. فقد يسدد المشتري ديناً على المورد، أو يدفع إلى طرف ثالث بناء على تعليماته، أو يجري مقاصة بين حسابات. في المقابل، لا يُضم أي دفع لمجرد أنه جرى في الأسبوع نفسه؛ يجب بيان علاقته بالبضاعة المستوردة. سجل المدفوعات الجيد يربط كل مبلغ بعقد وفاتورة وصنف.
لا تتوافر صفقة بيع تقليدية في كل إرسال. العينات المجانية، والبضاعة بالأمانة، والإيجار، والتحويل بين فروع الشركة، والشحنة التي لم يُحدد مشتريها بعد، كلها تحتاج إلى فحص مختلف. وحتى مع وجود بيع، قد تؤثر قيود غير معتادة على استعمال البضاعة، أو شروط لا يمكن تقدير قيمتها، أو حصة تعود إلى البائع من إعادة البيع، أو علاقة بين الطرفين.
كون الشركتين مرتبطتين لا يلغي قيمة الصفقة آلياً. السؤال هو: هل أثرت العلاقة في السعر؟ لذلك يحتاج الشراء من مصنع تابع أو شركة شقيقة في الصين إلى ملف يشرح سياسة التسعير، وهوامش الربح، والمبيعات للمستقلين إن وجدت، واختلاف المستوى التجاري والكمية. دراسة أسعار التحويل الضريبية قد تقدم بيانات مفيدة، لكنها لا تُغني وحدها عن اختبار قواعد التقييم الجمركي.
الخصومات تستحق عناية مبكرة. خصم الكمية، أو الدفع المبكر، أو عيب موثق، أو اتفاق سنوي قد يكون مشروعاً، بشرط أن يظهر في اتفاق سابق ومعاملة فعلية. أما مذكرة الخصم التي تظهر بعد أن تسأل الجمارك، من دون أثر في الحساب أو الدفع، فتحتاج إلى تفسير قوي. احتفظ بشرط الخصم، وتاريخ استحقاقه، وطريقة احتسابه، وأثره على كل صنف.
لا تستخدم عبارة وصفية فضفاضة مثل «سعر المصنع» بديلاً عن شروط التسليم. اكتب العملة، ووحدة القياس، وإصدار Incoterms، والمكان المحدد، وما إذا كان السعر يشمل العبوة الداخلية، والصندوق الخارجي، ووثائق التصدير، والنقل إلى الميناء. التفاصيل التي تبدو تشغيلية هي التي تسمح لاحقاً بعزل مكونات القيمة.
الإضافات التي تختفي خارج الفاتورة
أكثر أخطاء القيمة تكلفةً هي المبالغ الموجودة فعلاً في الصفقة لكنها لا تظهر على فاتورة المورد الرئيسي. قد تكون عمولة، أو تكلفة عبوات، أو قالباً دفعه المشتري إلى صانع آخر، أو مكوّناً أرسله مجاناً إلى المصنع، أو إتاوة لمالك علامة، أو حصة يحصل عليها البائع لاحقاً. القائمة الدقيقة والمعاملة الضريبية والجمركية لكل عنصر تتبع نظام بلد الوصول.
القوالب والأدوات مثال واضح. إذا اشترى المستورد قالب حقن وسلّمه للمصنع ليصنع البضاعة من دون أن يحمّل المصنع قيمته على سعر الوحدة، فلا يصح تجاهل القالب لأنه غائب عن فاتورة المنتج. يجب أولاً تحديد ملكيته وقيمته وعلاقته بالإنتاج، ثم اختيار أساس توزيع يمكن الدفاع عنه، وتوثيق عدد الوحدات الفعلي والمتوقع وأي إنتاج لأسواق أخرى.
وينطبق المنطق نفسه على المواد المقدمة للمصنع. قد يرسل المشتري شرائح إلكترونية، أو عبوات تحمل علامته، أو ملصقات، أو أجزاء نصف مصنعة، أو تصميماً يستخدم حصراً في الإنتاج. كلمة «مجاني» تصف ما دفعه المصنع، لا القيمة الاقتصادية للعنصر. فواتير شراء هذه المدخلات، وتكلفة نقلها إلى المصنع، وكميات الاستهلاك والهدر، كلها قد تكون ضرورية.
الإتاوة أو رسم الترخيص لا يُحكم عليه من اسمه فقط. ينبغي قراءة عقد التوريد مع عقد الترخيص: لمن يُدفع المبلغ؟ هل يرتبط بالبضاعة؟ وهل دفعه شرط للبيع؟ تعرض قائمة الآراء الاستشارية وأدوات لجنة التقييم في WCO تنوع المسائل العملية، ومنها الإتاوات والمواد المساعدة والخصومات والمقايضة ومتحصلات إعادة البيع. المطلوب تحليل الوقائع، لا استعارة نتيجة قضية مختلفة.
أما العمولة، فالعبرة بوظيفة الوسيط. وكيل الشراء الحقيقي يعمل لمصلحة المشتري وفق عقد واضح، بينما قد يعمل وسيط آخر لحساب البائع أو يحصل على جزء من ثمن البيع. افصل فاتورة الخدمة عن فاتورة البضاعة، واحفظ نطاق العمل ومراسلات المقارنة والتفاوض. كتابة «consulting fee» على التحويل لا تثبت وحدها طبيعة المبلغ.
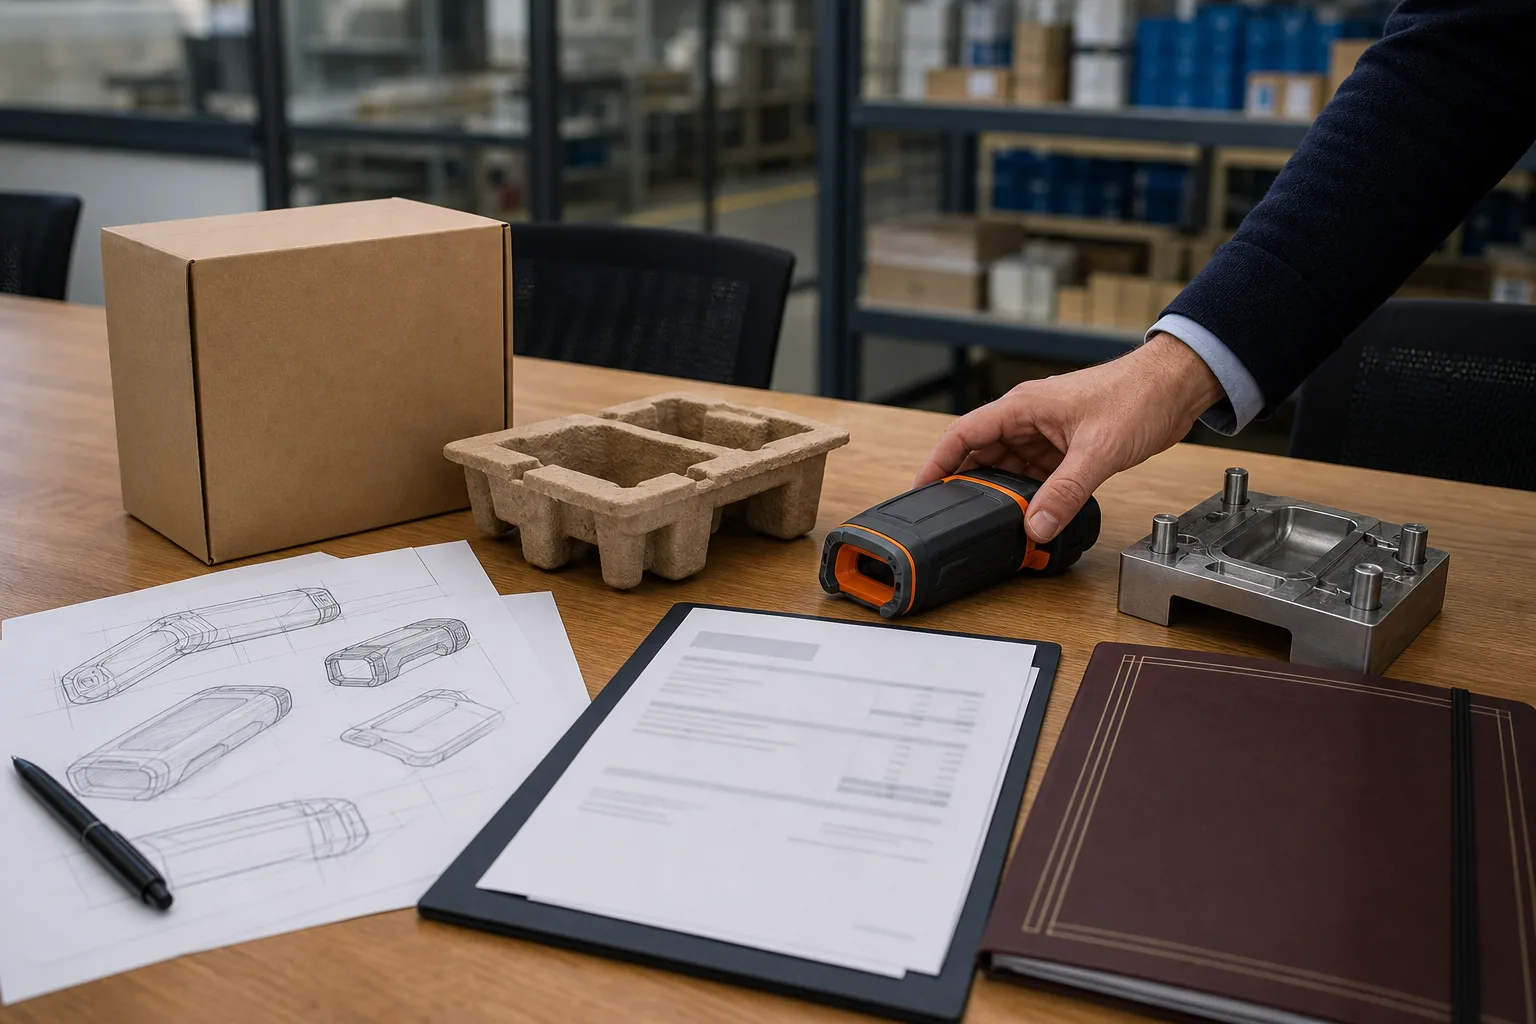
التعبئة أيضاً ليست هامشاً بسيطاً. الصناديق الخشبية، والعبوات المخصصة، وحوامل العرض، والطباعة، ومواد الحماية قد تُدفع لطرف مستقل أو يقدمها المشتري. حدّد ما يبقى مع البضاعة وما هو أصل قابل لإعادة الاستخدام، ومن دفعه، وأين ورد في العقد. لا تجمع كل هذه البنود تحت بند واحد إذا كانت معالجتها تختلف.
Incoterms والنقل والتأمين
توضح Incoterms توزيع مهام التسليم والمخاطر وبعض التكاليف بين البائع والمشتري، لكنها ليست قانوناً للتقييم الجمركي. سعر EXW قد لا يشمل جمع البضاعة وإجراءات التصدير في الصين؛ وسعر FOB قد يشمل عناصر حتى التحميل؛ وسعر CIF يتضمن عادة النقل والتأمين إلى الوجهة المحددة. بعد ذلك يسأل قانون بلد الاستيراد: أي تكلفة تُضاف حتى أي نقطة، وأي تكلفة يمكن فصلها؟
لذلك لا يكفي تحويل FOB إلى CIF بمعامل تقديري. اجمع عرض الناقل، والحجز، وبوليصة الشحن، وفاتورة وكيل الشحن، وإيصال التأمين، وتفصيل رسوم المنشأ والوجهة. إذا قدم الوكيل سعراً شاملاً من باب المصنع إلى مخزن المستورد، اطلب جدولاً يفصل الالتقاط في الصين، والمناولة، والتخليص التصديري، والنقل الدولي، وخدمات الوجهة.
تشير مواد WCO إلى أن معالجة النقل تعتمد على القانون الوطني. ويمكن استخدام دليل تبادل معلومات التقييم الجمركي لفهم الإطار والتعاون بين الإدارات، مع الرجوع دائماً إلى النص المحلي. وعلى سبيل المقارنة فقط، تشرح صفحة الاتحاد الأوروبي عن حساب الرسوم الجمركية عناصر الحساب ضمن نظام الاتحاد؛ ولا يجوز نقل تلك القواعد تلقائياً إلى إيران أو دولة عربية أخرى.
نوع الشحنة يهم عند اختبار معقولية التكلفة. تكلفة طرد جوي عاجل لا تشبه حاوية بحرية، وشحنة LCL لها بنود تختلف عن FCL. سجّل الوزن الحجمي أو الفعلي، ونوع الحاوية، والموانئ، والمسار، وتاريخ الإبحار، وفترة السعر، والعملة. بهذه البيانات يصبح الرقم قابلاً للتفسير بدلاً من كونه سطراً مجهولاً.
إذا عدّل الناقل السعر بعد الشحن، احتفظ بالإشعار والفاتورة النهائية والسبب. رسوم الازدحام، والتخزين، والتأخير، وتغيير المسار لا تُعامل جميعاً بالطريقة نفسها في كل نظام. حدّد متى نشأت التكلفة وما إذا كانت قبل نقطة التقييم أو بعدها، ثم اطلب من المختص المحلي تحديد أثرها بدلاً من افتراض الإدراج أو الاستبعاد.
بناء ملف إثبات من الصين
ابدأ بفهرس مستندات، لا بمجلد عشوائي. أعط كل ملف رقماً وبيّن مُصدره وتاريخه وعملته وقيمته وإصداره والصنف الذي يخدمه. يتكون الملف الأساسي عادة من العقد، وأمر الشراء، والفاتورة الأولية، والفاتورة التجارية النهائية، وقائمة التعبئة، والمدفوعات، ومستندات النقل والتأمين، وأي اتفاق للقوالب أو الترخيص أو الخصم.
يساعد دليل مستندات الاستيراد في ضبط أسماء الأطراف والأرقام والمواصفات عبر السلسلة. يجب أن تتطابق الكمية ووحدة القياس ورقم الموديل ووصف المنتج بقدر يسمح بالتعقب. الاختلاف الشكلي يمكن شرحه، أما اختلاف الصنف أو السعر أو الطرف المتعاقد فيحتاج إلى تصحيح أو مذكرة واضحة قبل تقديم البيان.
اربط الوصف التجاري بالوصف الفني. عبارة مثل «accessories» أو «parts» لا تكفي عندما توجد منتجات متعددة ذات مواد ووظائف مختلفة. يمكن الرجوع إلى دليل رمز HS للاستيراد من الصين لتنظيم بيانات التصنيف، مع إبقاء قرار الرمز منفصلاً عن قرار القيمة. الطراز والمادة والوظيفة والطاقة والسعة والعلامة تساعد أيضاً عند البحث عن بضائع مماثلة.
احتفظ بتاريخ الإصدارات. لا تستبدل الفاتورة القديمة بصمت إذا تغيرت الكمية بعد الفحص. دوّن سبب التغيير، ومن وافق عليه، ورابط الإصدار الجديد بالقديم، وهل تغيرت الدفعة. المستند المصحح مشروع عندما يعكس الواقعة، لكن فقدان السجل يجعل التصحيح يبدو وكأنه أُنشئ لمجرد الرد على استفسار لاحق.
أنشئ جدول مطابقة للمدفوعات. قد يوجد عربون، ورصيد بعد الفحص، ورسوم قالب، ودفع لمورد عبوات، وأجرة وكيل شراء، ونقل إلى الميناء. لكل حركة، سجّل التاريخ والعملة والمبلغ والمستفيد والمرجع البنكي والفاتورة المرتبطة. وإذا دفع طرف ثالث، أرفق الأساس التعاقدي والتسوية بينه وبين المستورد.
لا تُرسل محادثات طويلة بلا توجيه. استخرج الرسائل التي تثبت عرض السعر، أو شرط الخصم، أو تغيير المواصفة، أو القطع المجانية، أو مسؤولية النقل، أو تصحيح الفاتورة. ضع فهرساً يذكر التاريخ والمتحدث والموضوع والصفحة، واحتفظ بالنسخة الأصلية. الترجمة تساعد القارئ، لكنها لا تحل محل الأصل.
إذا كان الشراء من أكثر من مصنع، افتح ملفاً فرعياً لكل صفقة، ثم أنشئ جدول تجميع على مستوى الشحنة. بهذه الطريقة لا تختلط دفعة مورد مع فاتورة مورد آخر، ولا تُوزع تكلفة قالب على منتج لم يستخدمه. رقم داخلي موحد لأمر الشراء على الفواتير والصور والتقارير يقلل الأخطاء اليدوية.
الطرق البديلة عند رفض الطريقة الأولى
عدم قبول قيمة الصفقة لا يعني اختيار أدنى رقم متاح. التسلسل العام ينتقل إلى قيمة صفقة بضائع مطابقة، ثم بضائع مماثلة، ثم الطريقة الاستنتاجية، فالطريقة المحسوبة، وأخيراً طريقة احتياطية تستخدم المبادئ السابقة بمرونة معقولة. قد يتيح نظام معين تبديل ترتيب الطريقتين الاستنتاجية والمحسوبة بطلب المستورد؛ ينبغي التحقق من النص النافذ.
المطابقة والتشابه لهما معايير، وليسا مجرد بحث باسم المنتج على الإنترنت. بلد الإنتاج، والخصائص المادية، والجودة، والسمعة التجارية، والكمية، والمستوى التجاري، وتوقيت التصدير عوامل مؤثرة. سعر 100 قطعة بعلامة معروفة ليس مرجعاً مباشراً لـ50 ألف قطعة بلا علامة. أي مقارنة تحتاج إلى تعديلات موثقة قدر الإمكان.
في الطريقة الاستنتاجية يبدأ التحليل من سعر البيع في بلد الاستيراد، ثم تُخصم عناصر يسمح بها النظام، مثل بعض الأرباح والمصاريف المحلية والرسوم. تتطلب هذه الطريقة سجلات مبيعات فعلية وتحديد مستوى البيع والوقت والكمية. قائمة سعر غير منفذة لا تساوي مبيعات حقيقية إذا كانت الخصومات المعتادة تغير النتيجة.
الطريقة المحسوبة تحتاج إلى بيانات تكلفة المواد والتصنيع والأرباح والمصاريف العامة والعناصر الأخرى ذات الصلة. وهذا يفسر صعوبتها عندما لا يريد المصنع الصيني مشاركة دفاتره أو عندما تكون محاسبته غير مفصلة. الاتفاق مع المورد على التعاون المحتمل قبل الشحن أفضل من طلب بيانات حساسة بعد نشوء النزاع.
أما الطريقة الاحتياطية فلا تسمح بقيمة دنيا مفروضة أو رقم وهمي. هي تطبيق مرن للمبادئ ضمن بيانات متاحة ومعايير معقولة. يتيح الفهرس التحليلي لاتفاق التقييم لدى WTO الوصول إلى بنية المواد ومسائل التفسير؛ أما القرار العملي فيعتمد على النص المحلي والوقائع التي تقبلها الإدارة المختصة.
إذا بدا أن الطريقة الأولى معرضة للرفض، اجمع بيانات الطرق التالية باكراً: عروض مستقلة متزامنة، ومبيعات المورد لعملاء غير مرتبطين، ومواصفات منتجات قابلة للمقارنة، وتكلفة المواد، وسجلات البيع المحلي. كلما تأخر الطلب، زاد احتمال فقدان الرسائل أو تغير الأسعار أو رفض المصنع التعاون.
التعامل مع استفسار أو خلاف مع الجمارك
ابدأ بتحديد السؤال، لا بتجميع كل ملفات الشركة. هل سبب التردد اختلافاً مع قاعدة بيانات، أم غياب إثبات الدفع، أم علاقة الأطراف، أم انخفاضاً غير معتاد، أم أداة مجانية، أم تكلفة شحن غير واضحة؟ حوّل خطاب الجهة إلى جدول: النقطة، والجواب المختصر، والدليل، ورقم الصفحة، والمسؤول، والموعد النهائي.
إذا كان فرق السعر نتيجة كمية كبيرة أو منتج معيب أو مستوى تجاري مختلف، قدم الوقائع التي كانت موجودة وقت البيع: شرط العقد، والمواصفة، وتقرير الفحص، وسجل التفاوض، والكمية، والدفع. عبارة «الأسعار في الصين منخفضة» ليست تحليلاً. كذلك، لقطة شاشة من سوق إلكتروني لا تثبت أن المنتج والشروط والوقت والكمية متطابقة.
لا تُنشئ تاريخاً جديداً للصفقة. يمكن للمورد تصحيح خطأ حقيقي، لكن يجب الاحتفاظ بالإصدار السابق وسبب التصحيح وتاريخه وأثره المالي. التناسق المصطنع بين ملفات معدلة بعد الواقعة قد يضر أكثر من اختلاف مُعلن ومفسر. اذكر ما لا تعرفه، ومتى تتوقع الدليل، ولا تملأ الفراغ بالتخمين.
اسأل فوراً عن المهلة، وطريقة الرد، وحق طلب تفسير مكتوب، ومسار المراجعة أو الاعتراض، وأثر الضمان أو الدفع. تختلف هذه الإجراءات بحسب الدولة. وللواردات إلى إيران، يمكن البدء بالنص الرسمي لـقانون الشؤون الجمركية في قاعدة القوانين الوطنية، ثم التحقق من اللائحة والتعليمات وسعر الصرف والإجراءات الحالية في المصادر الرسمية؛ فالنص الأساسي وحده لا يثبت تفاصيل اليوم.
اجعل ردك قابلاً للقراءة. ضع ملخصاً من صفحة واحدة، ثم جدول القيمة، ثم المرفقات المرقمة. اعرض العملة الأصلية ومصدر سعر التحويل وتاريخه. طابق إجمالي الفاتورة مع الدفعات، واشرح كل تعديل على سطر مستقل. بهذه البنية يستطيع المراجع اختبار الاستنتاج بدلاً من البحث داخل عشرات الملفات.
مسار عمل قابل للتكرار للاستيراد من الصين
قبل التعاقد: حدد المستورد والبائع وبلد الدخول ونوع الصفقة والعملة وطريقة الدفع. اسأل عن الأطراف المرتبطة، والوسيط، والقوالب، والتصميم، والعلامة، والإتاوات، والمكونات التي يقدمها المشتري. راجع العناصر الحساسة مع المخلص أو المستشار في بلد الوصول قبل أن يصبح تغيير العقد مكلفاً.
عند إصدار أمر الشراء: افصل سعر المنتج عن الخدمات والتكاليف الأخرى. دوّن Incoterm وإصداره والمكان المحدد، وشرط الخصم، والعبوة، والقطع المجانية، والفحص، والشحن المحلي. يشرح دليل Incoterms للاستيراد من الصين منطق التسليم، لكن العقد يجب أن يحدد الوقائع الخاصة بصفقتك.
قبل دفع الرصيد: طابق الفاتورة النهائية وقائمة التعبئة وتقرير الفحص مع الإصدار المعتمد للطلب. سجّل الاستبدال والنقص والزيادة والعيب والرصيد الدائن. لا تسمح بأن يرسل قسم الشراء وثيقة إلى البنك، وقسم اللوجستيات نسخة مختلفة إلى المخلص، من دون سجل يبين أيهما نهائية.
عند ترتيب النقل: اطلب عرضاً مفصلاً. يفيد دليل مقارنة عروض الشحن من الصين في فصل رسوم المنشأ والنقل الرئيسي والوجهة. احتفظ بالحجز وبوليصة الشحن والفاتورة النهائية، وبيّن إن كان المورد قد دفع جزءاً من التكلفة داخل سعره.
قبل البيان: أنشئ جدولاً لكل صنف يحتوي على الكمية، وسعر الوحدة، والإجمالي، والخصم، وتوزيع القالب أو المواد المساعدة، والإتاوة، والتغليف، والنقل، والتأمين، والعملة، ومرجع المستند. يجب أن يعيد المراجع المستقل حساب النتيجة من دون سؤال الشخص الذي أعدها.
بعد التخليص: أغلق الملف بنسخة البيان النهائية وإيصال الرسوم وأي قرار أو مراسلة. سجل الفرق بين التقدير والنتيجة وسبب الفرق. يمكن استخدام حاسبة تكلفة الاستيراد لبناء سيناريو أولي، لكنها ليست قراراً رسمياً في القيمة أو سعر الصرف أو الرسوم.
للمنتجات المتكررة، اكتب مذكرة تقييم قصيرة تذكر الطريقة المقبولة، والتعديلات المتكررة، وأساس التوزيع، والوثائق المطلوبة. أضف قائمة أحداث تفتح المراجعة من جديد: تغيير المورد، أو البلد، أو Incoterm، أو نظام الخصم، أو ملكية العلامة، أو القالب، أو مسار النقل، أو العلاقة بين الشركات. نجاح الشحنة السابقة لا يمنح موافقة دائمة.
ومن المفيد أيضاً فصل الأدوار داخل الشركة. يثبت فريق الشراء الوقائع التجارية، ويؤكد فريق المالية حركة الأموال، ويقدم فريق اللوجستيات تفاصيل النقل، ويراجع المخلص أثر القواعد المحلية. عندما يغيّر شخص رقماً في جدول القيمة، يجب أن يظهر سبب التغيير ومرجعه ومن راجعه. هذا الفصل لا يحتاج إلى نظام معقد؛ سجل تعديل بسيط وتوقيع مراجعة يمنعان كثيراً من الأخطاء غير المقصودة.
ضع حدوداً واضحة للتقدير. إذا لم تصل فاتورة الشحن النهائية، استخدم رقماً مؤقتاً موسوماً بوضوح ولا تقدمه على أنه واقع مؤكد. سجّل مصدر التقدير، وتاريخ صلاحيته، والشخص المسؤول عن استبداله، وما إذا كان نظام بلد الوصول يسمح بتعديل لاحق. الممارسة الآمنة هي إبقاء العناصر غير المؤكدة ظاهرة، لا دفنها داخل إجمالي يبدو دقيقاً.
كذلك راقب اتساق العملات. قد يكون أمر الشراء بالدولار، والقالب باليوان، والشحن باليورو، بينما يتم البيان بعملة محلية. احتفظ بكل مبلغ بعملته الأصلية قبل التحويل، ولا تحوّل المجموع المختلط دفعة واحدة. اذكر سعر كل تحويل ومصدره وتاريخه، واختبر التقريب على مستوى السطر والإجمالي حتى لا ينشأ فرق حسابي غير مفسر.
يمكن الرجوع إلى مركز أدلة چين مشاور لربط هذا الملف بمراحل الشراء والمستندات والنقل. وإذا احتجت إلى تنسيق الوثائق الصينية، وجدول المطابقة، والتواصل التشغيلي، فراجع خدمة التخليص الجمركي. تبقى سلطة اعتماد القيمة والرسوم للجهة المختصة في بلد الاستيراد.
قائمة مراجعة قبل تسليم الملف
- البيع للتصدير، وهوية البائع والمشتري، والبضائع المعنية واضحة.
- العقد والأمر والفاتورة وقائمة التعبئة والدفع تشير إلى الإصدار نفسه.
- العلاقة بين الأطراف وأثرها المحتمل في السعر موثقان.
- كل خصم له شرط تجاري سابق وأثر فعلي في الحساب.
- القوالب والأدوات والمواد المجانية والتصميم والتعبئة والإتاوات فُحصت.
- تكاليف النقل والتأمين مفصلة ومربوطة بالنقطة التي يحددها قانون الوصول.
- العملة وتاريخ التحويل والمصدر الرسمي للسعر مسجلة.
- الوصف الفني والتصنيف يتفقان مع البضاعة الفعلية.
- بيانات الطرق البديلة متاحة إذا كانت الطريقة الأولى معرضة للرفض.
- مهلة الرد أو التصحيح أو الاعتراض والمسؤول الداخلي معروفان.
هذه القائمة لا تحول التقييم إلى تمرين آلي. قد تختلف شحنتان من المنتج نفسه بسبب الكمية أو الوقت أو الخصم أو العلاقة أو تكلفة النقل. فائدتها أنها تمنع ضياع الوقائع وتكشف الأسئلة قبل وصول البضاعة. القرار النهائي يحتاج دائماً إلى النص النافذ ومراجعة الشخص المرخص أو المختص في بلد الدخول.
أسئلة شائعة
هل الفاتورة التجارية من المورد الصيني هي القيمة الجمركية دائماً؟
لا. هي دليل رئيسي، لكن قبول قيمة الصفقة وشروطها والتعديلات المطلوبة تخضع لقانون بلد الاستيراد. وقد يلزم فحص النقل والتعبئة والقوالب والمواد المجانية والإتاوات والعلاقة بين الطرفين.
هل السعر المنخفض يعني تلقائياً وجود تخفيض غير مشروع؟
لا. قد تفسره الكمية أو المستوى التجاري أو الجودة أو العيب أو خصم حقيقي. لكن يجب إثبات السبب بوثائق كانت موجودة وقت الصفقة، مع مواصفات ومدفوعات وشروط قابلة للمقارنة.
هل يحدد EXW أو FOB أو CIF القيمة النهائية؟
يحدد Incoterm توزيع مهام وتكاليف التسليم، بينما يحدد قانون الوصول العناصر الداخلة في القيمة والنقطة التي تُحسب إليها. يلزم لذلك مكان تسليم دقيق وفواتير نقل مفصلة.
هل تضاف تكلفة القالب إلى كل شحنة؟
يعتمد ذلك على الملكية وطريقة تقديم القالب وصلته بالإنتاج والقانون المحلي. إذا استلزم الأمر إضافة، فيجب استخدام أساس توزيع معقول وموثق بدلاً من تكرار القيمة كاملة بلا تحليل.
هل تُرفض قيمة الصفقة إذا كان المورد شركة مرتبطة؟
ليست العلاقة سبباً آلياً للرفض في كل حالة. ينبغي إثبات أن السعر لم يتأثر بها، باستخدام سياسة التسعير، والمبيعات للمستقلين إن وجدت، والتكاليف، والكمية، والمستوى التجاري.
ماذا أرسل عندما تطلب الجمارك إثبات القيمة؟
ابدأ بالسؤال المحدد، ثم قدم عقداً وأمر شراء وفاتورة وقائمة تعبئة ومدفوعات ونقلاً وتأميناً ومستندات التعديلات، مع جدول مطابقة ومراجع صفحات. لا تغرق الرد بملفات غير مرتبطة.
الخطوة التالية: جهّز العقد وأمر الشراء والفواتير والمدفوعات وقائمة التعبئة وعروض وفواتير النقل وأي تكاليف للقوالب أو الترخيص ومراسلات تغيير السعر. يمكن لفريق چين مشاور تنظيم الجانب الصيني والملف التشغيلي، على أن يؤكد المخلص والمستشار المؤهل في بلد الوصول المعالجة القانونية والبيان النهائي.