راهنمای ساخت پرونده قابلردیابی برای قیمت معامله، تعدیلات، حمل، روشهای جایگزین و پاسخ مستند به پرسش گمرک.
ارزش گمرکی فقط عددی نیست که روی فاکتور تجاری نوشته شده است. این عدد باید از یک روش قابلقبول به دست بیاید، با اسناد خرید و حمل سازگار باشد و هر مبلغی که قانون مقصد میخواهد به قیمت معامله اضافه یا از آن جدا شود، روشن و قابلردیابی باشد. برای واردکنندهای که از چین خرید میکند، پرونده خوب پروندهای است که پیش از رسیدن کالا بتواند داستان قیمت را از سفارش خرید تا پرداخت، حمل و اظهار بازسازی کند.
پاسخ کوتاه: نقطه شروع معمولاً «قیمت واقعاً پرداختشده یا قابل پرداخت» در معامله فروش برای صادرات است، نه یک عدد انتخابی برای کاهش حقوق ورودی. سپس باید تعدیلات لازم مانند برخی هزینههای حمل، بستهبندی، ابزار و قالب، مواد رایگان یا تخفیفی، حق امتیاز و عواید بعدی بررسی شود. اگر شرایط روش ارزش معامله برقرار نباشد، مرجع گمرکی به ترتیب سراغ روشهای بعدی میرود. جزئیات اجرای این اصول، نرخ ارز، هزینههای قابل احتساب و مدارک لازم تابع قانون و رویه روز مقصد است.
ارزش گمرکی دقیقاً چه چیزی را اندازه میگیرد؟
ارزش گمرکی پایهای حقوقی برای محاسبات مرزی است. این پایه الزاماً با بهای فروش داخلی، ارزش بیمهای، قیمت کاتالوگ یا مبلغی که واردکننده دوست دارد اظهار کند یکی نیست. تفاوت از همینجا آغاز میشود: فاکتور یک مدرک مهم است، اما نتیجه نهایی نیست. پرسش اصلی این است که آیا قیمت فاکتور نماینده واقعی معامله بوده و آیا تمام عناصر مؤثر بر ارزش مطابق قانون مقصد دیده شدهاند.
سازمان جهانی گمرک در پرسشهای متداول ارزشگذاری تصریح میکند که قیمت فاکتور بهطور خودکار ارزش گمرکی نیست و روش اصلی، ارزش معامله است. همان منبع یادآور میشود که نظام ارزشگذاری شش روش دارد و ترتیب استفاده از آنها اهمیت دارد. بنابراین مقایسه یک عدد با «قیمت معمول بازار» بدون بررسی شرایط معامله و تعدیلات، تحلیل کاملی نیست.
برای تیم خرید، این موضوع یک پیام عملی دارد: ارزشگذاری را نباید به روز اظهار موکول کرد. اگر قرارداد، پیشفاکتور، سفارش خرید، فاکتور نهایی، رسید پرداخت و نسخه نهایی فهرست بستهبندی با هم تطبیق نداشته باشند، کارگزار گمرکی نمیتواند با یک توضیح شفاهی شکاف را پر کند. هر تغییر قیمت باید علت، تاریخ، تأیید طرفین و اثرش بر کالاهای مشخص را نشان دهد.
در یک محموله چندقلمی، تخصیص نیز مهم است. هزینه قالب مشترک، طراحی، بازرسی، حمل داخلی چین یا تخفیف حجمی ممکن است به یک قلم خاص تعلق نداشته باشد. روش تخصیص باید معقول، ثابت و قابل بازسازی باشد؛ مثلاً بر اساس تعداد، وزن، ارزش یا استفاده پیشبینیشده. انتخاب مبنایی که فقط کمترین ارزش را ایجاد کند، بدون منطق تجاری، پرونده را آسیبپذیر میکند.
روش ارزش معامله و شروط پذیرش آن
شرح فنی سازمان تجارت جهانی، مبنا را قیمت واقعاً پرداختشده یا قابل پرداخت برای کالایی میداند که برای صادرات به کشور واردکننده فروخته شده است؛ سپس تعدیلات ماده ۸ به آن اعمال میشود. متن کاربردی در راهنمای فنی ارزشگذاری گمرکی WTO همچنین شرطهای پذیرش، ترتیب روشها و امکان مطالبه توضیح در صورت تردید معقول را توضیح میدهد.
«واقعاً پرداختشده یا قابل پرداخت» فقط حوالهای نیست که عنوان فاکتور روی آن دیده میشود. ممکن است بخشی از پرداخت به شخص ثالث، تسویه بدهی فروشنده، تهاتر یا پرداخت غیرمستقیم باشد. از سوی دیگر، پرداختی که به کالای وارداتی مربوط نیست نباید صرف شباهت زمانی وارد ارزش شود. حسابدار خرید باید بتواند هر جریان مالی را به قرارداد و قلم کالایی مربوط وصل کند.
روش ارزش معامله معمولاً به معامله واقعی فروش برای صادرات نیاز دارد. نمونه آزمایشی رایگان، کالای امانی، اجاره، انتقال بین واحدها یا محمولهای که فروش مشخصی ندارد، ممکن است این پایه را نداشته باشد. حتی در یک فروش واقعی نیز محدودیتهای غیرعادی بر مصرف یا فروش مجدد، شرطهایی با ارزش نامشخص، بازگشت بخشی از عاید فروش به فروشنده یا رابطه خریدار و فروشنده باید بررسی شود.
رابطه میان طرفین بهتنهایی به معنی رد قیمت نیست. مسئله این است که آیا رابطه بر قیمت اثر گذاشته است. اگر واردکننده از شرکت وابسته در چین خرید میکند، بهتر است سیاست قیمتگذاری، مقایسه با فروش به خریداران مستقل، ساختار هزینه و سود، و اسناد تصمیمگیری را قبل از مطالبه گمرک آماده کند. پرونده مالیاتی انتقال قیمت میتواند مفید باشد، اما هدف مالیاتی و گمرکی یکی نیست و نتیجه یکی جای تحلیل دیگری را نمیگیرد.
تخفیف هم باید واقعی و قابل اثبات باشد. تخفیف سفارش عمده، پرداخت زودهنگام، نقص کیفی یا کمپین فروش میتواند منطق تجاری داشته باشد؛ ولی یادداشت اعتباری که بعد از سؤال گمرک ساخته شود، اعتبار کمتری دارد. شرط تخفیف باید در سفارش یا توافق قبلی دیده شود و فاکتور، پرداخت و مکاتبات آن را تأیید کنند. اگر تخفیف بعد از ورود قطعی شده، زمان و سازوکار اصلاح اظهار را با متخصص مقصد بررسی کنید.
تعدیلاتی که معمولاً از قلم میافتند
قیمت معامله پس از پذیرش، معمولاً نیازمند بررسی اقلام افزایشی است. فهرست دقیق در قانون مقصد تعیین میشود، اما گروههای رایج شامل کمیسیون و کارمزد خاص، هزینه ظروف و بستهبندی، کالا یا خدماتی است که خریدار رایگان یا با تخفیف برای تولید فراهم کرده، حق امتیاز مرتبط، سهم فروشنده از عواید فروش مجدد و هزینههای حمل و بیمه تا نقطه مقرر است. هر مورد باید بر اساس واقعیت قرارداد تحلیل شود، نه صرف نامی که روی فاکتور آمده است.
ابزار، قالب، نقشه و مهندسی از پرخطاترین بخشها هستند. فرض کنید خریدار هزینه قالب تزریق را جداگانه به سازنده قالب در چین میپردازد و تأمینکننده اصلی بدون دریافت بهای آن، محصول را تولید میکند. نبود قالب در فاکتور کالا به معنی بیاثر بودن آن نیست. باید مشخص شود چه ارزشی، برای چند واحد تولید و با چه مبنایی تخصیص مییابد؛ و آیا طراحی انجامشده در کشور واردکننده طبق قانون مقصد رفتار متفاوتی دارد.
مواد یا اجزایی که خریدار در اختیار کارخانه میگذارد نیز باید در پرونده ظاهر شوند. اگر بستهبندی اختصاصی، تراشه، برچسب، قطعه نیمهساخته یا مواد اولیه از سوی خریدار تهیه شده، «رایگان بودن برای فروشنده» دلیل صفر بودن ارزش نیست. صورتحساب تأمین، حمل آن اقلام به کارخانه، مصرف واقعی، ضایعات و مانده باید قابل تطبیق باشد.
حق امتیاز و مجوز با یک پاسخ بله یا خیر کلی حل نمیشود. ارتباط پرداخت با کالای وارداتی و اینکه پرداخت شرط فروش است یا نه، اهمیت دارد. فهرست ابزارها و نظرات مشورتی کمیته فنی WCO نشان میدهد موضوعاتی مانند حق امتیاز، assists، تخفیف، مبادله پایاپای و عواید بعدی چه اندازه مورد تحلیل موردی قرار گرفتهاند. قرارداد مجوز، قرارداد خرید، مالک علامت و جریان پرداخت باید کنار هم خوانده شوند.
کمیسیون خرید را با کمیسیون فروش یکی نگیرید. نام حسابداری کافی نیست؛ نقش واقعی واسطه تعیینکننده است. آیا نماینده به دستور خریدار عمل میکند، تأمینکنندگان را مقایسه میکند و حقالزحمهاش شفاف است؟ یا برای فروشنده مشتری پیدا میکند و بخشی از قیمت فروش را دریافت میکند؟ شرح خدمات، قرارداد نمایندگی، صورتحساب مستقل و مکاتبات تصمیم خرید، ماهیت رابطه را روشن میکنند.
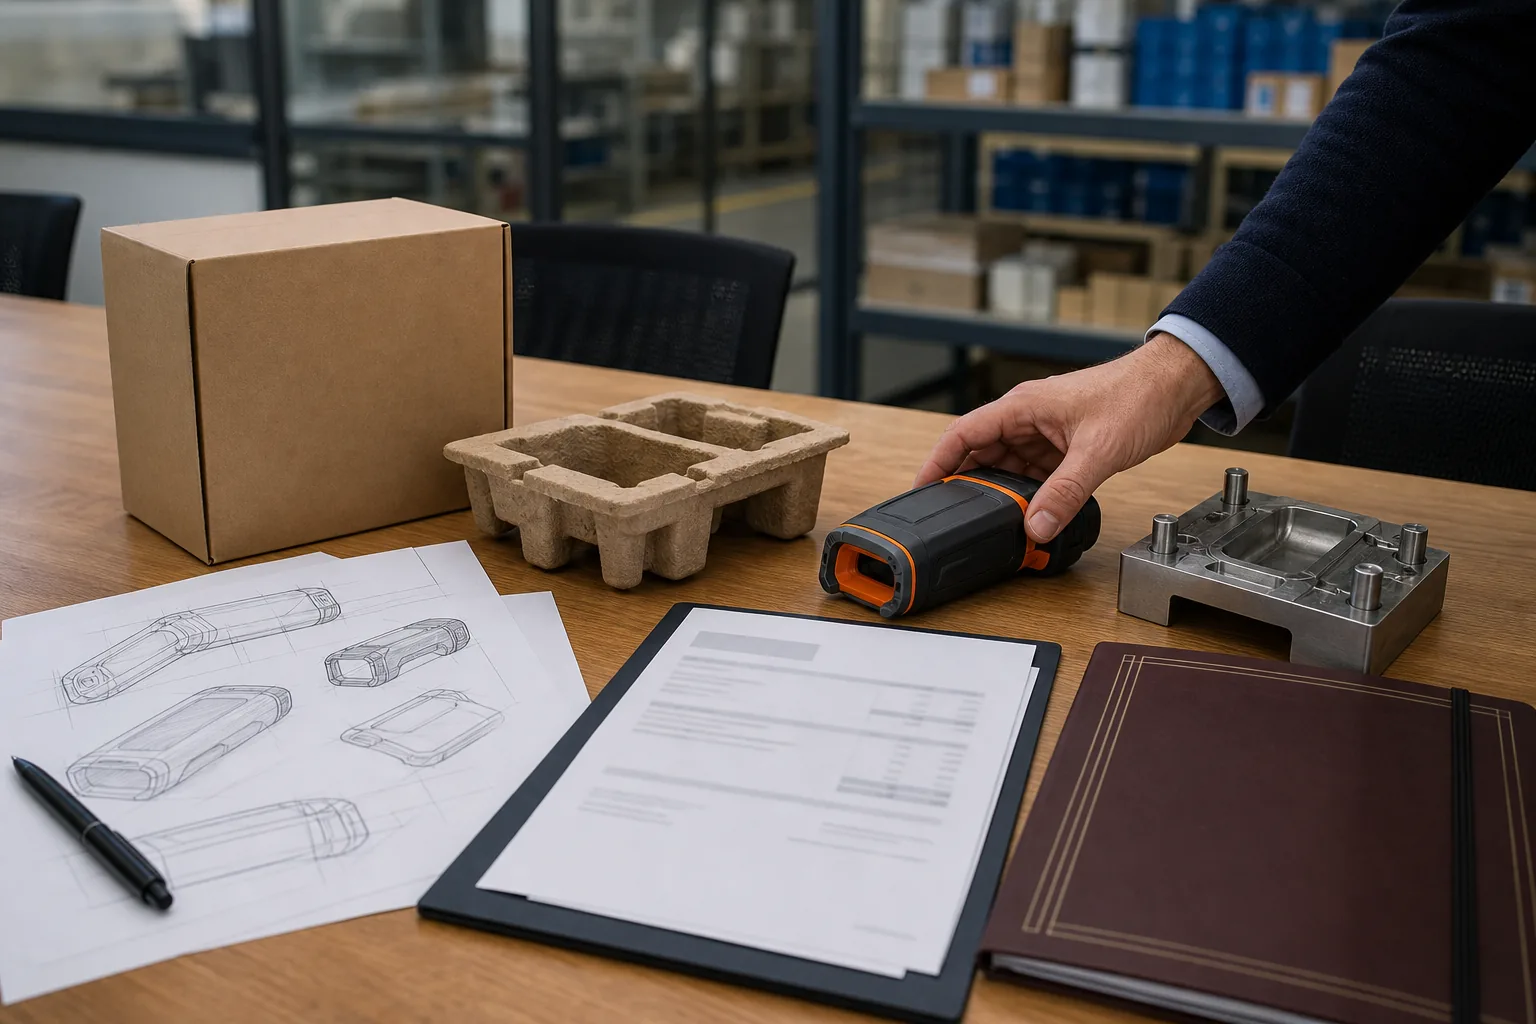
اثر اینکوترمز، حمل و بیمه بر ارزش
اینکوترمز مسئولیت، هزینه و ریسک تحویل میان خریدار و فروشنده را تقسیم میکند؛ اما بهتنهایی فرمول ارزش گمرکی را تعیین نمیکند. یک قیمت EXW معمولاً اجزای حمل داخلی چین و عملیات صادراتی کمتری در خود دارد، در حالی که قیمت CIF تا بندر مقصد ممکن است حمل و بیمه اصلی را شامل شود. گمرک مقصد تعیین میکند کدام هزینه تا کدام نقطه در ارزش منظور شود و چه هزینهای با مدرک قابل تفکیک است.
به همین دلیل، یکسان گرفتن CIF فاکتور با ارزش نهایی یا حذف خودکار کرایه از FOB خطاست. قرارداد حمل، بارنامه، صورتحساب فورواردر و صورت تفکیک هزینهها باید نشان دهد پول بابت چه خدمتی و تا چه نقطهای پرداخت شده است. اگر یک مبلغ یکجا شامل پیکاپ، انبارداری، اظهار صادراتی، حمل دریایی و تحویل مقصد باشد، درخواست تفکیک بعد از ورود دشوارتر و کماعتبارتر است.
راهنمای WCO توضیح میدهد که نحوه رفتار با هزینه حمل به مقررات ملی وابسته است. برای درک ساختار مقایسه کشورها میتوان از راهنمای تبادل اطلاعات ارزشگذاری WCO شروع کرد، اما پاسخ اجرایی را باید از قانون و سامانه رسمی مقصد گرفت. مثلاً چارچوب اتحادیه اروپا در صفحه رسمی محاسبه حقوق گمرکی نقطه ورود و عناصر محاسبه را در بستر مقررات همان اتحادیه شرح میدهد؛ این صفحه جای قانون ایران یا کشور دیگری نیست.
تفاوت وزن، مسیر یا نوع سرویس نیز بر اعتبار ارقام اثر دارد. کرایه یک کانتینر کامل را نمیتوان بدون توضیح با نرخ یک محموله خردهبار مقایسه کرد. هزینه حمل هوایی فوری برای نمونه اولیه، مرجع خودکار حمل دریایی سفارش عمده نیست. پرونده باید شماره رزرو، مبدا، مقصد، نوع کانتینر، وزن قابل محاسبه، تاریخ و ارز را نگه دارد تا هزینه قابل ردیابی باشد.
اگر فروشنده هزینه حمل را در قیمت کالا پنهان کرده، فاکتور تفصیلی یا پیوست قرارداد بخواهید. اگر فورواردر یک rebate یا credit note صادر کرده، اثر آن بر هزینه واقعی و زمان قطعی شدن را ثبت کنید. هدف، ساختن عددی نیست که فقط با اظهار هماهنگ باشد؛ هدف این است که هر جزء عدد به سند و رویداد واقعی وصل شود.
پرونده مستند از چین تا مقصد
یک پرونده ارزشگذاری قوی از یک PDF بزرگ تشکیل نمیشود؛ از زنجیرهای منظم از اسناد تشکیل میشود که هر کدام سؤال مشخصی را پاسخ میدهند. سفارش خرید و قرارداد نشان میدهند چه چیزی و با چه شرطی خریداری شده است. فاکتور تجاری مبلغ نهایی را نشان میدهد. packing list تعداد و وزن را وصل میکند. سوئیفت، رسید بانکی یا دفتر پرداخت نشان میدهد پول چگونه جابهجا شده است. اسناد حمل و بیمه محدوده هزینههای لجستیکی را روشن میکنند.
راهنمای اسناد واردات برای تنظیم همین زنجیره نقطه شروع مناسبی است. نام کالا، مدل، مشخصات فنی، تعداد، واحد، کشور مبدأ، طرفهای معامله و شمارههای مرجع باید در اسناد کلیدی سازگار باشند. تفاوت کوچک همیشه تقلب نیست؛ ممکن است ناشی از نسخهبندی یا قالب سیستم باشد. اما هر تفاوت مهم باید پیش از اظهار توضیح مکتوب و مدرک اصلاحی داشته باشد.
طبقهبندی و ارزشگذاری دو موضوع جدا ولی مرتبطاند. راهنمای کد HS واردات از چین کمک میکند شرح فنی و کد کالا با هم هماهنگ شوند. اگر شرح فاکتور «قطعه» باشد اما اسناد فنی یک دستگاه کامل را نشان دهند، هم طبقهبندی و هم مقایسه ارزش دشوار میشود. شماره مدل، ماده سازنده، کاربرد، توان، ظرفیت و برند را تا حد لازم در پیوست فنی نگه دارید.
نسخهبندی اسناد ساده اما حیاتی است. «invoice-final-2» بدون تاریخ و مرجع سفارش برای بازرسی مناسب نیست. یک فهرست کنترل بسازید که شماره سند، صادرکننده، تاریخ، ارز، مبلغ، نسخه، وضعیت تأیید و رابطهاش با اقلام اظهار را نشان دهد. اگر فاکتور اصلاح شد، نسخه قبلی را حذف نکنید؛ علت اصلاح و رابطه میان دو نسخه را ثبت کنید.
پرداختهای مرحلهای را با جدول تطبیق نگه دارید. پیشپرداخت، مانده پس از بازرسی، هزینه قالب و حمل ممکن است به گیرندگان مختلف پرداخت شوند. برای هر پرداخت، تاریخ، ارز، مبلغ، ذینفع، شماره مرجع بانکی و فاکتور مربوط را ثبت کنید. اگر پرداخت از حساب شرکت وابسته یا شخص ثالث انجام شده، مبنای قراردادی آن را نیز توضیح دهید.
مکاتبات باید انتخابشده و موضوعی باشند. صدها صفحه چت بدون فهرست، رسیدگی را کند میکند. پیامهایی که قیمت، تخفیف، تغییر مشخصات، کالای رایگان، قالب، حق امتیاز یا اصلاح فاکتور را توضیح میدهند، با تاریخ و ترجمه لازم استخراج کنید. فایل اصلی را نگه دارید و برای ارائه یک نمایه کوتاه بسازید؛ خلاصه نباید جای مدرک اصلی را بگیرد.
وقتی ارزش معامله پذیرفته نمیشود
رد روش اول به معنی آزادی در انتخاب یک عدد دلخواه نیست. موافقتنامه ارزشگذاری یک توالی ششگانه دارد: ارزش معامله کالای وارداتی؛ ارزش معامله کالای یکسان؛ کالای مشابه؛ روش قیاسی یا deductive؛ روش محاسباتی یا computed؛ و روش انعطافپذیر نهایی. ترتیب روش چهارم و پنجم در برخی چارچوبها با درخواست واردکننده قابل جابهجایی است، اما باید قانون مقصد بررسی شود.
کالای «یکسان» یا «مشابه» فقط محصولی با نام بازاری نزدیک نیست. کشور تولید، ویژگی فیزیکی، کیفیت، اعتبار تجاری، زمان صادرات، سطح تجاری و مقدار معامله میتواند تفاوت ایجاد کند. مقایسه قیمت یک قطعه بدون برند در سفارش 50 هزار عددی با کالای برنددار در سفارش 500 عددی، بدون تعدیل، دفاعپذیر نیست. داده مقایسهای باید تا حد ممکن به همان زمان و شرایط نزدیک باشد.
در روش قیاسی، از قیمت فروش در کشور واردکننده شروع و کسرهای مجاز برای سود، هزینههای داخلی، حقوق و سایر عناصر انجام میشود. این روش به داده فروش واقعی و حسابداری قابل اتکا نیاز دارد. در روش محاسباتی، هزینه مواد و ساخت، سود و هزینههای عمومی و عناصر مرتبط مبنا قرار میگیرد؛ بنابراین همکاری تولیدکننده چینی و کیفیت حسابداری او تعیینکننده است.
روش نهایی نیز مجوز استفاده از ارزشهای حداقل، اعداد ساختگی یا قیمت داخلی کشور صادرکننده نیست. اصول روشهای قبلی با انعطاف معقول و بر پایه داده موجود اجرا میشوند. نمایه تحلیلی موافقتنامه ارزشگذاری WTO برای دیدن ساختار مواد و تفسیرهای مرتبط مرجع مفیدی است، ولی برای پرونده واقعی باید متن لازمالاجرا و رویه مقصد کنترل شود.
وقتی احتمال رد روش معامله وجود دارد، داده جایگزین را زود جمع کنید. فهرست فروش مستقل تأمینکننده، پیشنهادهای همزمان برای کالای همسطح، کاتالوگ فنی، بهای مواد، ظرفیت تولید و ساختار فروش مقصد ممکن است بعداً لازم شوند. جمعآوری پسینی معمولاً با از دست رفتن ایمیل، تغییر سامانه فروش یا امتناع کارخانه روبهرو میشود.
اگر گمرک به ارزش اظهارشده تردید کرد چه کنیم؟
اول نوع تردید را دقیق کنید. آیا مسئله نبود مدرک پرداخت است، اختلاف قیمت با داده مرجع، رابطه طرفین، هزینه قالب، شرح ناقص کالا، هزینه حمل غیرعادی یا تفاوت میان فاکتور و بارنامه؟ پاسخ عمومی مانند «قیمت چین ارزان است» معمولاً کافی نیست. یک ماتریس تهیه کنید: سؤال مرجع، پاسخ کوتاه، سند پشتیبان، صفحه یا بند مربوط و هر اقدام اصلاحی.
سازمان جهانی گمرک توضیح میدهد که مرجع میتواند درباره صحت یا دقت ارزش اظهارشده سؤال کند. هدف پاسخ باید رفع همان تردید باشد، نه انباشتن فایل نامرتبط. اگر قیمت بهخاطر سفارش عمده کمتر است، قرارداد، سابقه قیمتگذاری، تعداد و مقایسه سطح تجاری را ارائه کنید. اگر کالای درجه دوم یا دارای نقص خریداری شده، گزارش فنی، عکس، شرط قرارداد و نحوه قیمتگذاری را وصل کنید.
از بازسازی اسناد پرهیز کنید. صدور فاکتور اصلاحی واقعی ممکن است لازم باشد، اما سندی که تاریخ یا واقعیت معامله را نادرست نشان دهد ریسک را بیشتر میکند. اختلاف را شفاف توضیح دهید: چه چیزی اشتباه بود، چه کسی اصلاح کرد، نسخه صحیح کدام است و آیا مبلغ پرداختی تغییر کرد. مسیر حسابرسی روشن، از ظاهر بینقص اما مصنوعی ارزشمندتر است.
مهلت و مسیر اعتراض را همان روز ثبت کنید. ضمانت، پرداخت تحت اعتراض، ترخیص مشروط، اصلاح اظهار یا درخواست تصمیم مکتوب در هر کشور قواعد خود را دارد. تیم خرید چین نباید بدون هماهنگی با کارگزار و مشاور حقوقی مقصد قول نتیجه بدهد. متن رسمی قانون امور گمرکی ایران در پایگاه ملی قوانین و مقررات نقطه ارجاع برای متن قانون است؛ آییننامه، بخشنامه، نرخ ارز و رویه جاری نیز باید از منابع رسمی روز بررسی شوند.
یک پاسخ خوب لحن دفاعی ندارد و ادعایی فراتر از مدرک نمیکند. جدول ارقام را با ارز اصلی و تبدیل ارائه دهید، منبع نرخ ارز و تاریخ آن را ذکر کنید، جمع فاکتور و پرداخت را تطبیق دهید و تعدیلات را جدا نشان دهید. اگر یک مدرک در دسترس نیست، نبود آن و زمان مورد انتظار برای تهیه را صریح بنویسید؛ حدس را بهجای سند ننشانید.
روال اجرایی ارزشگذاری برای خرید از چین
پیش از سفارش: مدل معامله و مقصد را مشخص کنید. خریدار قانونی، فروشنده، کشور ورود، اینکوترم، ارز، شیوه پرداخت، وجود واسطه، رابطه اشخاص، قالب یا طراحی، حق امتیاز و برنامه حمل را در فرم شروع پرونده ثبت کنید. در همین مرحله با کارگزار مقصد درباره عناصر حساس و مدارک محلی توافق کنید.
هنگام مذاکره: قیمت کالا و هزینههای جانبی را تفکیک کنید. شرط تخفیف، ابزار، نمونه، قطعات یدکی رایگان، بستهبندی، لیبل، بازرسی و حمل داخلی را در سفارش بنویسید. راهنمای اینکوترمز واردات از چین برای فهم نقطه تحویل مفید است، اما بند قرارداد باید نسخه قاعده، محل دقیق و مسئول هر هزینه را نیز ذکر کند.
پیش از پرداخت مانده: فاکتور نهایی، packing list و گزارش بازرسی را با سفارش تطبیق دهید. تغییر تعداد، جایگزینی مدل، کالای رایگان یا اعتبار بابت نقص را ثبت کنید. اگر قرار است تأمینکننده credit note صادر کند، اثر آن بر مبلغ قابل پرداخت و ارزش اظهار را قبل از حواله با متخصص مقصد روشن کنید.
پیش از رزرو حمل: از فورواردر پیشنهاد تفصیلی بخواهید. راهنمای مقایسه پیشفاکتورهای حمل از چین نشان میدهد چگونه قلمهای مبدا، حمل اصلی و مقصد را کنار هم قرار دهید. همان تفکیک برای ارزشگذاری مفید است، زیرا معلوم میکند هر هزینه کجا ایجاد شده و آیا در قیمت کالا وجود دارد.
پیش از اظهار: جدول reconciliation بسازید. ستونهای پیشنهادی عبارتاند از قلم کالا، تعداد، قیمت واحد، جمع، تخفیف، assists تخصیصیافته، حق امتیاز، بستهبندی، حمل، بیمه، ارز و مرجع سند. جمع جدول باید با اظهار پیشنهادی و مدارک پرداخت قابل بازسازی باشد. یک نفر تهیه کند و فرد دیگری کنترل مستقل انجام دهد.
پس از ترخیص: پرونده را با اظهار نهایی، رسید حقوق، مکاتبات گمرک و هر تصمیم ارزشگذاری ببندید. تفاوت میان برآورد و نتیجه را ثبت کنید تا سفارش بعدی بهتر شود. محاسبهگر هزینه واردات برای سناریوسازی اولیه است، نه جایگزین تصمیم رسمی ارزشگذاری یا نرخهای روز.
اگر پرونده چند تأمینکننده دارد، برای هر فروشنده زیرپرونده جدا بسازید و در سطح محموله یک جدول تجمیع داشته باشید. این کار مانع میشود هزینه قالب یک کارخانه به کالای کارخانه دیگر تخصیص یابد یا پرداخت یک سفارش با فاکتور سفارش بعدی اشتباه شود. شماره سفارش داخلی را روی همه اسناد مرتبط درج کنید.
برای خریدهای تکراری، «یادداشت ارزشگذاری» یکصفحهای بسازید: روش پذیرفتهشده، تعدیلات ثابت، مبنای تخصیص، اسناد اجباری و رویدادهایی که نیازمند بازبینیاند. تغییر تأمینکننده، اینکوترم، ساختار تخفیف، مالکیت برند، قالب، مسیر حمل یا رابطه شرکتی باید بازبینی را فعال کند. یادداشت قبلی بدون کنترل تغییرات، تضمین نتیجه محموله بعدی نیست.
برای آشنایی با مجموعه مسیرهای خرید، اسناد و لجستیک، راهنماهای چین مشاور را ببینید. اگر پرونده شما به تشخیص نوع هزینه، هماهنگی اسناد چینی و ساخت جدول تطبیق نیاز دارد، خدمات ترخیص گمرکی میتواند در آمادهسازی عملیاتی کمک کند؛ تعیین نهایی ارزش و حقوق با مرجع صلاحیتدار مقصد است.
چکلیست کنترل نهایی
- فروشنده، خریدار، کالای موضوع معامله و مقصد صادرات روشن است.
- قرارداد، سفارش، فاکتور، packing list و پرداخت از نظر مبلغ و نسخه تطبیق دارند.
- رابطه طرفین و اثر احتمالی آن بر قیمت بررسی شده است.
- تخفیفها شرط قبلی و مدرک تجاری دارند.
- قالب، ابزار، مواد رایگان، طراحی، بستهبندی و حق امتیاز بررسی شدهاند.
- هزینه حمل و بیمه تفکیک و با قانون مقصد تطبیق داده شده است.
- ارز، تاریخ تبدیل و منبع نرخ ثبت شدهاند.
- شرح فنی و کد HS با کالای واقعی سازگارند.
- داده پشتیبان روشهای جایگزین، در صورت ریسک رد روش اول، آماده است.
- مهلت پاسخ، اصلاح یا اعتراض و مسئول هر اقدام معلوم است.
این چکلیست باید با شرایط واقعی معامله تکمیل شود. دو محموله از یک محصول ممکن است بهخاطر زمان، مقدار، سطح تجاری، تخفیف، حمل یا رابطه طرفین پرونده متفاوتی داشته باشند. نظم مستندات نتیجه حقوقی را تضمین نمیکند، اما امکان توضیح دقیق، کاهش دوبارهکاری و تصمیمگیری آگاهانه را بهطور محسوسی بهتر میکند.
پرسشهای متداول
آیا مبلغ فاکتور فروشنده چینی همیشه همان ارزش گمرکی است؟
خیر. فاکتور مدرک اصلی قیمت است، اما باید شرایط پذیرش ارزش معامله و تعدیلات مقرر در قانون مقصد بررسی شود. حمل، بستهبندی، قالب، مواد رایگان، حق امتیاز یا رابطه طرفین میتواند نیازمند تحلیل و سند تکمیلی باشد.
آیا فاکتور پایینتر حتماً به معنی کماظهاری است؟
خیر. مقدار سفارش، سطح تجاری، کیفیت، نقص، تخفیف واقعی یا زمان معامله میتواند قیمت را توضیح دهد. بااینحال واردکننده باید تفاوت را با قرارداد، پرداخت، مشخصات کالا و شواهد همزمان معامله ثابت کند؛ توضیح شفاهی کافی نیست.
آیا EXW، FOB یا CIF ارزش گمرکی را تعیین میکند؟
اینکوترم نشان میدهد هزینه و ریسک تحویل چگونه تقسیم شدهاند، ولی قانون مقصد تعیین میکند کدام هزینه در ارزش گمرکی منظور شود. محل دقیق تحویل، صورتحساب حمل و تفکیک هزینهها باید کنار قاعده محلی بررسی شوند.
هزینه قالب را باید روی هر محموله اضافه کرد؟
پاسخ به مالکیت، نحوه تأمین، ارتباط قالب با تولید و قانون مقصد بستگی دارد. در صورت لزوم تعدیل، ارزش معمولاً با مبنایی معقول بر تولید تخصیص مییابد. روش تخصیص و مقدار مصرف باید از پیش مستند باشد.
اگر خریدار و فروشنده وابسته باشند، روش ارزش معامله رد میشود؟
وابستگی بهتنهایی همیشه موجب رد نیست؛ پرسش این است که آیا رابطه بر قیمت اثر گذاشته است. قرارداد، فروش به اشخاص مستقل، سیاست قیمتگذاری، ساختار هزینه و شرایط تجاری برای دفاع از قیمت اهمیت دارند.
در پاسخ به مطالبه ارزش چه اسنادی ارائه کنیم؟
ابتدا سؤال دقیق مرجع را مشخص کنید. سپس قرارداد و سفارش، فاکتور، packing list، پرداخت، حمل و بیمه، اسناد تعدیلات و یک جدول تطبیق روشن ارائه دهید. اسناد نامرتبط یا بازسازیشده میتوانند پاسخ را ضعیف کنند.
گام بعدی: برای مرور پرونده، سفارش خرید، قرارداد، فاکتور، اسناد پرداخت، packing list، پیشنهاد و صورتحساب حمل، هزینههای قالب یا مجوز و هر مکاتبه تغییر قیمت را آماده کنید. چین مشاور میتواند در سازماندهی اسناد چینی و هماهنگی عملیاتی کمک کند؛ تفسیر نهایی و اظهار باید با کارگزار و متخصص واجد صلاحیت در کشور مقصد تأیید شود.
[…] بررسی ارزش گمرکی واردات از چین مسیر جداگانهای برای قیمت و تعدیلات دارد. معقول بودن قیمت، مبدأ را اثبات نمیکند و اصالت گواهی مبدأ هم ارزش صحیح گمرکی را تعیین نمیکند. هویت کالا را در هر دو بررسی یکسان نگه دارید تا نتیجهها درباره دو نسخه متفاوت از سفارش نباشند. […]