
برای محموله وارداتی از چین، بیمهنامه را بر اساس مسیر، کالا، بستهبندی، انتقال ریسک و شواهد خسارت طراحی و کنترل کنید.
پاسخ کوتاه: بیمه بار واردات از چین دقیقاً چه کاری انجام میدهد؟
بیمه باربری، بخشی از ریسک زیان یا آسیب فیزیکی محموله را در مسیر و بازهای که در بیمهنامه تعریف شده، با رعایت استثناها، فرانشیز، ارزش مورد بیمه و وظایف اعلام خسارت به بیمهگر منتقل میکند. این بیمه تضمین نمیکند که کارخانه کالا را مطابق قرارداد بسازد، کشتی یا هواپیما بهموقع برسد، گمرک محموله را آزاد کند یا هر خسارتی بدون بررسی پرداخت شود. کیفیت واقعی پوشش از متن بیمهنامه، کلوز، الحاقیه، مسیر، مشخصات کالا و شواهد پرونده میآید؛ نه از عبارت کلی «بیمه کامل» روی پیشفاکتور حمل.
برای واردات از چین، تصمیم بیمه باید پیش از صدور سفارش خرید و رزرو حمل گرفته شود. مسیر را از درِ کارخانه تا محل نهایی بنویسید، نقطه انتقال ریسک در قرارداد فروش را مشخص کنید، کالا و بستهبندی را صادقانه توضیح دهید، کلوز و نسخه آن، سرمایه بیمهشده، ارز، فرانشیز، پوشش جنگ و اعتصاب، توقفها و شیوه اعلام خسارت را مکتوب بگیرید. هنگام تحویل نیز پیش از امضای رسید بدون قید، وضعیت پلمب، کانتینر، بسته و کالا را کنترل کنید؛ در خسارت، فوراً از توسعه زیان جلوگیری کنید، بیمهگر و متصدی حمل را مطلع سازید و بستهبندی، عکس اصلی، گزارش تحویل و اسناد را نگه دارید.
مرز بیمه باربری با ریسک تأمینکننده، کیفیت و تأخیر
در یک خرید خارجی چند ریسک متفاوت کنار هم دیده میشود: فروشنده ممکن است هویت یا توان ادعاشده را نداشته باشد؛ کارخانه ممکن است ماده یا مدل را تغییر دهد؛ کالا ممکن است دیر آماده شود؛ بسته ممکن است در مسیر خیس، شکسته یا مفقود شود؛ یا اسناد گمرکی ناقص باشد. بیمه بار معمولاً برای زیان یا آسیب فیزیکی ناشی از رویداد مشمول در مدت حمل طراحی میشود. تقلب فروشنده، عدم انطباق تولید، افت بازار، جریمه تأخیر یا توقیف اداری بهطور خودکار خسارت بیمهای نیست.
پیش از خرید، ریسک تجاری را با قرارداد، مشخصات فنی، برنامه پرداخت و ارزیابی تأمینکننده چینی کنترل کنید. ریسک کیفیت را با نمونه مرجع، معیار پذیرش و بازرسی و کنترل کیفیت کاهش دهید. بیمه در این معماری یک لایه انتقال ریسک است، نه جایگزین این کنترلها. اگر هنوز مسیر کلی خرید روشن نیست، از راهنماهای خرید و واردات از چین و مطلب مراحل شروع واردات از چین استفاده کنید.
مسئولیت متصدی حمل همان بیمه کالا نیست
ممکن است حملکننده در برابر بخشی از خسارت مسئول باشد، اما این مسیر حقوقی به قرارداد حمل، کنوانسیون قابل اعمال، وزن، نوع رویداد، دفاعیات و مهلت اعلام بستگی دارد. برای حمل هوایی بینالمللی مشمول، ICAO در سند جاری خود سقف بازنگریشده ۲۶ حق برداشت ویژه به ازای هر کیلوگرم را از ۲۸ دسامبر ۲۰۲۴ ثبت کرده است. این عدد قیمت کالای شما نیست و پرداخت قطعی را تضمین نمیکند. برای محموله سبک و گران، فاصله ارزش تجاری با بازیافت احتمالی از حملکننده میتواند زیاد باشد.
شرکت فورواردر نیز ممکن است نقش قراردادی متفاوتی داشته باشد: گاهی نماینده، گاهی صادرکننده بارنامه یا متصدی قراردادی است. جمله «بار بیمه است» را نپذیرید. نام بیمهگر، شماره بیمهنامه، بیمهشده، مسیر، کلوز، سرمایه و روش خسارت را درخواست و اصالت آن را مستقل کنترل کنید.
چهار پرسش برای جلوگیری از اطمینان کاذب
- علت واقعی چه بود؟ آتشسوزی، برخورد، سرقت، خیسشدگی، شکستگی، عیب ذاتی، بستهبندی نامناسب و تأخیر حکم یکسان ندارند.
- خسارت کجا و چه زمانی رخ داد؟ شروع و پایان مدت بیمه، توقف عادی، تغییر مسیر و انبارش تعیینکننده است.
- منافع مالی چه شخصی در معرض زیان بود؟ بیمهشده یا ذینفع باید حق مطالبه و مدارک مرتبط داشته باشد.
- کدام متن حاکم است؟ نام و تاریخ کلوز، استثنا، الحاقیه و فرانشیز از عنوان تبلیغاتی مهمتر است.
قبل از استعلام نرخ، نقشه ریسک محموله را بسازید
برای بیمهگر، عبارت «یک کانتینر کالا از چین» اطلاعات کافی نیست. راهنمای IUMI بر شرح فعالیت، نوع کالا، بستهبندی داخلی و خارجی، ارزشها، کشورها، شکل حمل، وسیله و اینکوترمز تأکید دارد. یک برگه مشخصات تهیه کنید که با سفارش خرید، فاکتور، رزرو و بیمهنامه تناقض نداشته باشد.
| موضوع | اطلاعات لازم | اثر در تصمیم |
|---|---|---|
| کالا | مدل، ماده، کاربرد، حساسیت، شکستنی یا خطرناک بودن، دما و عمر مفید | پرسشهای پذیرش ریسک، استثنا و بستهبندی را تغییر میدهد |
| ارزش | فاکتور، کرایه، بیمه، هزینههای توافقشده و ارز | مبنای تعیین سرمایه و بررسی کمبیمهگی است |
| بستهبندی | محافظ داخلی، کارتن/صندوق، پالت، رطوبتگیر، مهاربندی، پلمب و علائم | در علت خسارت و استثنای بستهبندی مهم است |
| مسیر | کارخانه، انبار مبدأ، بندر/فرودگاه، ترانشیپ، مقصد، گمرک و تحویل نهایی | شکاف احتمالی در مدت پوشش را آشکار میکند |
| شیوه حمل | FCL، LCL، هوایی، ریلی، جادهای یا کوریر و نوع تجهیزات | تعداد جابهجایی، تجمیع و قواعد مسئولیت را تغییر میدهد |
| طرفها | فروشنده، سازنده، صادرکننده، فورواردر، حملکننده، خریدار و گیرنده | حق مطالبه، اطلاعرسانی و اسناد را روشن میکند |
| شرط تحویل | قاعده اینکوترمز، نسخه و محل/بندر دقیق | نقطه انتقال ریسک و تعهد بیمه را مشخص میکند |
| سابقه | خیسشدگی، کسری، شکستگی، سرقت، دما یا خسارتهای پیشین | برای افشا و طراحی کنترل پیشگیرانه لازم است |
برای ارزانتر شدن نرخ، واقعیت نامطلوب را حذف نکنید. وظیفه افشا و نتیجه تخلف به قانون و متن قرارداد وابسته است، اما اطلاعات ناقص یا نادرست میتواند پوشش را به خطر اندازد. پرسش بیمهگر، پاسخ ارسالشده و تأیید نهایی را بایگانی کنید. اگر تأمینکننده بستهبندی و حمل را اداره میکند، عکس و مشخصات را از کارخانه واقعی بگیرید؛ توضیح عمومی صفحه فروش کافی نیست.
کلوز A، B یا C؛ تفاوت فقط در یک حرف نیست
کلوزهای مؤسسهای بار که از طریق International Underwriting Association منتشر میشوند، متنهای مرجع رایج بازار هستند. بیمهنامه باید کلوز و نسخه را صریحاً وارد کند. کلوز A معمولاً پوشش گسترده «تمام خطرها» برای زیان یا آسیب فیزیکی اتفاقی ارائه میدهد، اما مشروط به استثناها و شرایط است. «تمام خطرها» به معنای «هر اتفاق و هر هزینه» نیست. بیمهگذار باید وقوع زیان فیزیکی در مدت بیمه را نشان دهد و بیمهگر میتواند استثنا و فرانشیز را بررسی کند.
کلوز B و C بر خطرهای نامبرده استوارند؛ یعنی علت خسارت باید در فهرست خطر مشمول قرار گیرد. C محدودتر است و B برخی خطرهای نامبرده بیشتری دارد. بنابراین پرسش صحیح این نیست که «بهترین حرف کدام است؟» بلکه باید سناریوهای واقعی کالا—آتش، واژگونی، ورود آب، شکستگی، سرقت، ریزش، زلزله یا سایر علل—را کنار متن پیشنهادی قرار دهید.
| محور | رویکرد A | رویکرد B/C |
|---|---|---|
| محرک | زیان فیزیکی اتفاقی با دامنه گسترده، پس از اعمال استثنا | لزوم انطباق علت با خطر صریحاً نامبرده |
| تمرکز بررسی | استثنا، فرانشیز و الحاقیه مخصوص کالا | تطبیق هر سناریو با فهرست خطر و سپس استثناها |
| سوءبرداشت | تصور پوشش تأخیر، عیب ذاتی یا بستهبندی بد چون عنوان all risks است | تصور اینکه مشاهده خسارت بدون اثبات علت نامبرده کافی است |
| شاهد کلیدی | رویداد، زمان، دامنه زیان و رابطه علت | همان شواهد بهعلاوه اثبات خطر فهرستشده |
استثناها را به زبان عملیات ترجمه کنید
متنهای رایج به سوءرفتار عمدی، نشتی یا کاهش عادی وزن/حجم، فرسودگی عادی، بستهبندی ناکافی در شرایط تعریفشده، عیب ذاتی، تأخیر، برخی حالات ناتوانی مالی، خطر هستهای و عدم قابلیت وسیله حمل در شرایط مشخص میپردازند. جنگ و اعتصاب معمولاً به کلوز یا الحاقیه جداگانه نیاز دارد. تحریم، سایبری، دما، خرابی مکانیکی/برقی بدون نشانه بیرونی، سرقت از وسیله بدون مراقبت و انبارش ممکن است با شروط خاص محدود یا توسعه یابد.
ماتریس استثنا بسازید: متن، اثر ساده، ارتباط با کالا، راه کنترل یا امکان اخذ الحاقیه. برای الکترونیک، رطوبت، ضربه، سرقت و خرابی داخلی را بسنجید. برای ماشینآلات، بلندکردن، زنگزدگی، بازکردن قطعات و هزینه جایگزینی را بررسی کنید. برای مواد غذایی یا شیمیایی، دما، آلودگی، تاریخ مصرف، اظهار خطرناک و نمونه آزمایش اهمیت دارد. پاسخ شفاهی کارگزار را با متن کامل و تأیید مکتوب جایگزین کنید.
اینکوترمز نقطه ریسک را روشن میکند؛ کیفیت بیمه را نه
اینکوترمز بخشی از وظایف تحویل، هزینه و انتقال ریسک را بین فروشنده و خریدار تنظیم میکند، اما جای قرارداد فروش را نمیگیرد، مالکیت را منتقل نمیکند و بیمه مناسب را تضمین نمیکند. ICC توضیح میدهد که در Incoterms 2020 سطح پیشفرض بیمه در CIF و CIP متفاوت است: CIF ویژه حمل دریایی/آبراه داخلی، بهطور پیشفرض پوشش حداقلی معادل کلوز C را نگه میدارد؛ CIP سطح بالاتر معادل کلوز A یا مشابه را میخواهد. طرفها میتوانند پوشش دیگری توافق کنند، ولی توافق باید صریح باشد.
در بسیاری از قواعد دیگر، الزام اینکوترمزی برای بیمهکردن طرف مقابل وجود ندارد. اگر EXW، FCA، FOB، CFR، CPT، DAP یا قاعده دیگری دارید، از پرداخت کرایه نتیجه نگیرید که بیمه هم برقرار است. نقطه انتقال ریسک را روی خط مسیر علامت بزنید و مطمئن شوید بیمه خریدار یا فروشنده دیرتر از آن شروع نمیشود. عبارت «FOB China» ناقص است؛ قاعده، محل/بندر دقیق و نسخه را بنویسید.
در CIF یا CIP بیمه فروشنده را راستیآزمایی کنید
- هویت و مجوز صادرکننده بیمهنامه/گواهی و راه استعلام مستقل؛
- بیمهشده، ذینفع، حق مطالبه و روش ظهرنویسی یا واگذاری؛
- کالا، مسیر، وسیله، تاریخ شروع و مقصد؛
- کلوز و نسخه، شرایط ویژه، فرانشیز، استثنا و جنگ/اعتصاب؛
- سرمایه و ارز در مقایسه با قرارداد و اعتبار اسنادی؛
- نماینده خسارت یا سرویور در مقصد و مهلتهای اطلاع.
اگر اعتبار اسنادی دارید، شرایط سند بیمه را پیش از حمل کنترل کنید. ماده ۲۸ UCP 600 درباره بیمهنامه، گواهی یا اظهار تحت پوشش باز، صادرکننده و امضا، اصلها، تاریخ، ارز و مبلغ صحبت میکند. پذیرش سند توسط بانک لزوماً به معنای کفایت عملی پوشش برای ریسک کالا نیست؛ تطابق اسنادی و کیفیت فنی بیمه دو بررسی جداگانهاند.
سرمایه بیمهشده، مبنای ارزش و فرانشیز را آگاهانه تعیین کنید
سرمایه را با عدد گرد و حدسی پر نکنید. مبنا ممکن است از ارزش فاکتور آغاز شود و کرایه، بیمه، هزینههای جانبی توافقشده یا درصدی اضافه را شامل کند. قانون رسمی Marine Insurance Act بریتانیا در یک چارچوب حقوقی، ارزش کالای بیمهشده را با قیمت اولیه و هزینههای مرتبط با حمل و بیمه پیوند میدهد؛ اما معیار نهایی برای شما متن بیمهنامه و قانون قابل اعمال است. عدد ۱۱۰ درصد در برخی ساختارهای CIF/CIP و اسناد بانکی دیده میشود، ولی نسخه جهانی برای همه بیمهها نیست.
کمبیمهگی میتواند بخشی از زیان یا هزینه را بیپوشش بگذارد. بیشاظهاری نیز حق سود از خسارت ایجاد نمیکند. ارز بیمه را تا حد امکان با مواجهه تجاری همسو کنید و روش نرخ تبدیل روز خسارت را بپرسید. برای ماشینآلات، هزینه قطعه جایگزین، حمل فوری، عوارض، نصب، کار، جمعآوری ضایعات و تعمیر را جداگانه بررسی کنید. برای کالای دستدوم یا ساختهشده توسط خود خریدار، مبنای ارزش را پیشاپیش مکتوب کنید.
فرانشیز را با سه سناریو آزمایش کنید
فرانشیز ممکن است برای هر واقعه، هر محموله، هر بسته یا نوع خسارت اعمال شود. فرانشیز درصدی ممکن است روی کل سرمایه یا بخش خسارتدیده محاسبه شود. سه سناریوی کوچک، متوسط و شدید بسازید. اگر فرانشیز ۲۰۰۰ دلاری خسارت معمول چند کارتن را عملاً خارج میکند، بیمه را برای رویدادهای بزرگتر طراحی و بودجه پیشگیری را بیشتر کنید. اگر چند کانتینر در یک حادثه آسیب میبینند، قاعده تجمیع را بپرسید.
بیمه موردی، پوشش باز یا stock throughput
برای یک حمل میتوان بیمه سفر گرفت. واردکننده مستمر میتواند open cover با اظهار هر محموله یا ساختار گستردهتری برای حمل و انبار را بررسی کند. مزیت احتمالی، ثبات شرط و کاهش فراموشی است؛ اما فقط وقتی برآورد گردش، سقف هر وسیله/محل، اظهارها و فهرست مسیر دقیق باشد. یک مسئول مشخص برای اظهار تعیین و هر اظهار را با رجیستر سفارش و حمل تطبیق دهید.
بستهبندی یک موضوع بیمهای است، نه کار فرعی کارخانه
CTU Code مشترک IMO/ILO/UNECE یک راهنمای جهانی غیرالزامآور برای بستهبندی واحدهای حمل است و بر انتخاب واحد، توزیع وزن، مهاربندی، رطوبت، بازرسی و مسئولیت زنجیره تأکید دارد. بیمه نمیتواند بستهبندی نامناسب را به بستهبندی مناسب تبدیل کند. اگر علت اصلی خسارت ضعف بسته باشد، استثنا و رابطه علت بررسی خواهد شد.
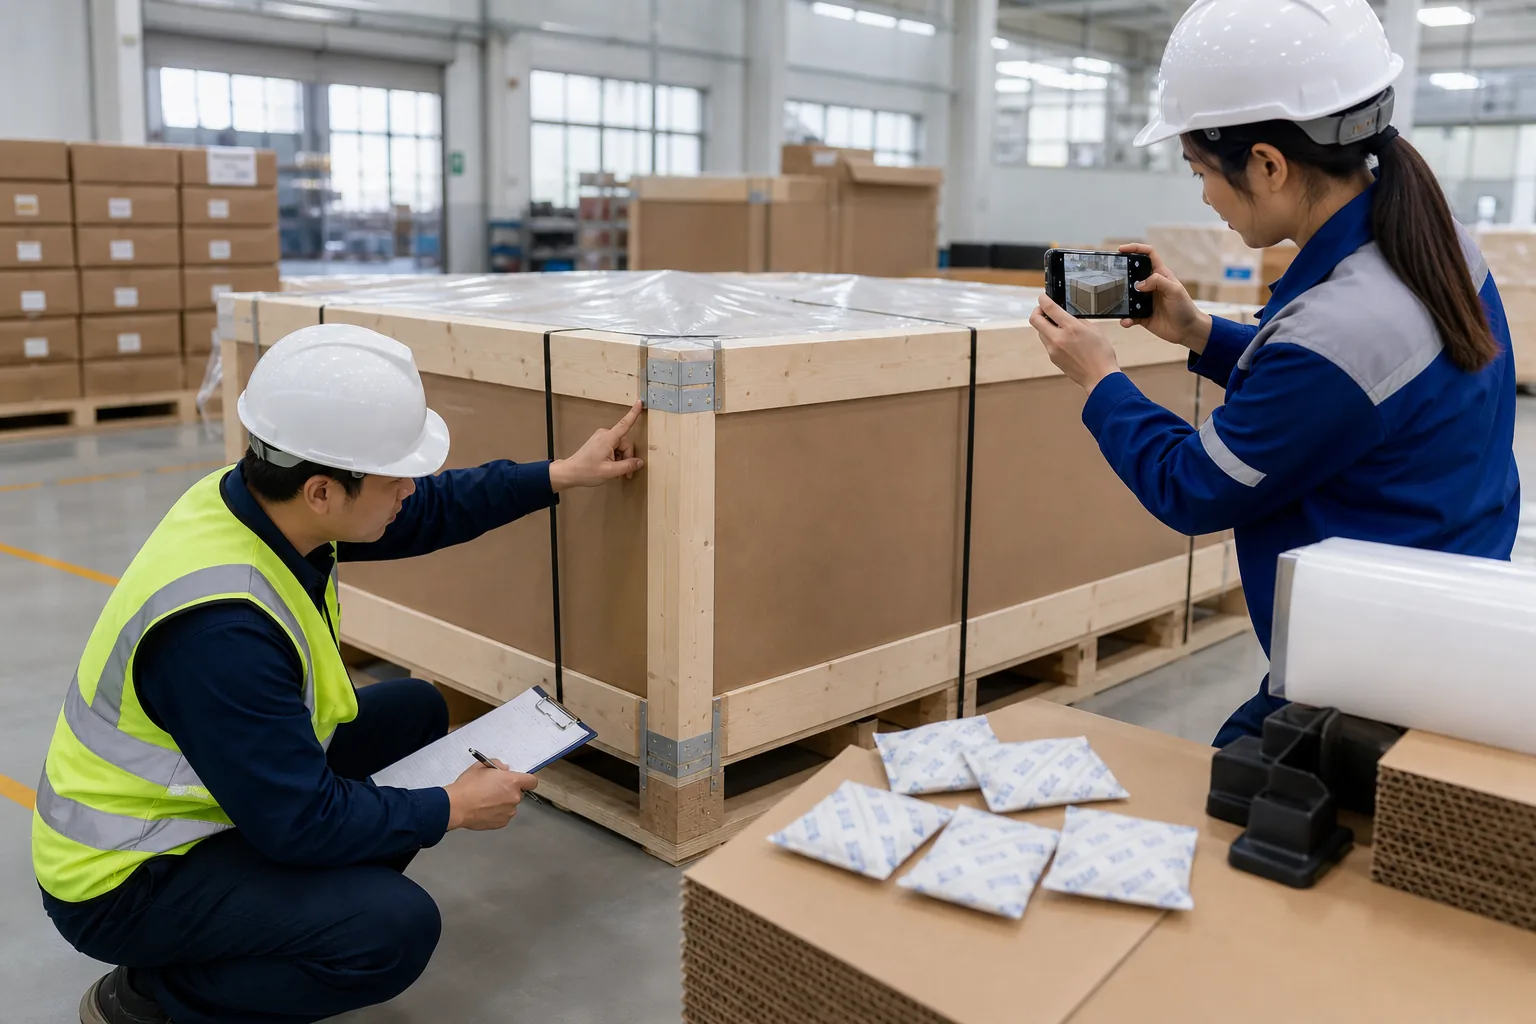
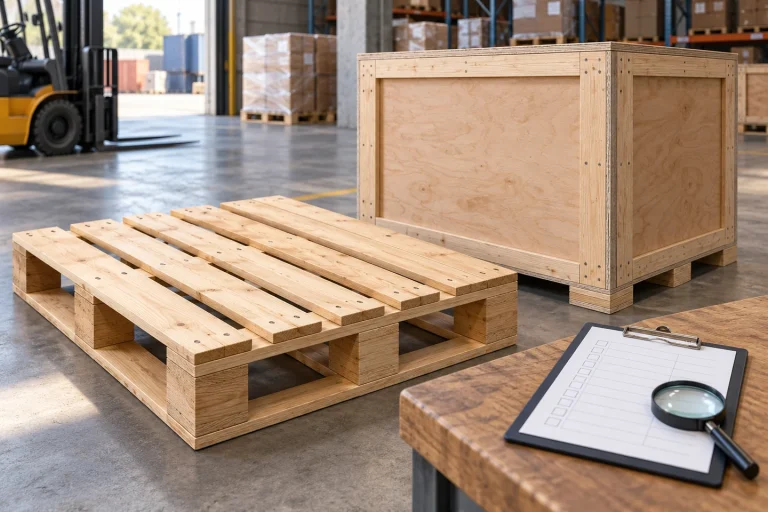
الزام را در مشخصات خرید بنویسید: محافظ داخلی، گرید کارتن، ابعاد پالت، نوع چوب و صندوق، لایه ضدخوردگی، محاسبه رطوبتگیر، مهاربندی، نشانگر ضربه/واژگونی در صورت نیاز، علائم و حد چیدمان. برای کالای حساس، نمونه بستهبندی را تأیید کنید. در بازرسی پیش از حمل، بسته واقعی تولید انبوه را ببینید و قبل از بستن صندوق یا کانتینر عکس بگیرید؛ آرایش پالت، شمارش، وزن، وضعیت کانتینر و شماره پلمب را ثبت کنید.
در LCL جابهجایی و تماس با بارهای دیگر بیشتر است. در FCL وضعیت خشکی، بو، سوراخ، کف و در کانتینر را قبل از بارگیری کنترل کنید. در حمل هوایی، پالت، محافظت شکستنی و جابهجایی امنیتی مهم است. اگر خرید از Alibaba یا خرید از 1688 انجام میدهید، حمایت پلتفرم جای مشخصات بستهبندی صادراتی و شاهد بارگیری را نمیگیرد.
پوشش را با همه اجزای مسیر دریایی، هوایی و زمینی تطبیق دهید
واردات از چین معمولاً یک حرکت ساده نیست: جمعآوری از کارخانه، انبار مبدأ، کانتینرسازی یا تجمیع، ترمینال، حمل اصلی، ترانشیپ، انبار مقصد، گمرک و کامیون نهایی وجود دارد. عبارت warehouse-to-warehouse را فقط پس از خواندن تعریف شروع، جریان عادی حمل، توقف و پایان بپذیرید. توقف ایجادشده به اختیار خریدار میتواند وضعیت را تغییر دهد، حتی اگر کالا هنوز به انبار نهایی نرسیده باشد.
حمل دریایی
ریسک خیسشدگی، تعریق کانتینر، جابهجایی خشن، آتش، برخورد، به گل نشستن، گمشدن کانتینر، خسارت مشترک و نجات را نقشهبرداری کنید. خسارت مشترک ممکن است برای آزادسازی کالا به تضمین نیاز داشته باشد؛ پوشش مشارکت و تأمین تضمین را بررسی کنید. برای ارزش بالا، محدودیت هر کشتی/محل و شروط طبقهبندی وسیله را بپرسید. تغییر مسیر یا وسیله خارج از معیار ممکن است نیازمند اعلام فوری باشد.
حمل هوایی
سرعت بیشتر به معنای نبود ریسک نیست. شکست پالت، نقاط جابهجایی، کنترل امنیتی، سرقت و تغییر دما اهمیت دارد. ارزش هر کیلو را با رژیم احتمالی مسئولیت حملکننده مقایسه و اظهار ارزش ویژه را جدا از بیمه بررسی کنید. برای الکترونیک، ابزار دقیق یا دارو، شروط امنیت، دما و خسارت پنهان را دقیقتر کنید. تعهد محدود کوریر را بیمه بار فرض نکنید.
جاده، ریل و حمل چندوجهی
قواعد مسئولیت و مهلت اعلام در کشورها و اسناد مختلف تغییر میکند. CMR در دامنه قابل اعمال خود به سند جادهای، مسئولیت، بستهبندی و شرط اعلام میپردازد، اما برای هر مسیر چین تا مقصد بهصورت خودکار حاکم نیست. جدول هر leg را بسازید: حملکننده، سند، رژیم حقوقی نیازمند بررسی، وضعیت بیمه و تماس اطلاع. از کارگزار بخواهید ترانشیپ و انبارش عادی را صریحاً تأیید کند.
برای انتخاب عملیات از مطلب انتخاب حمل هوایی یا دریایی کمک بگیرید، ولی تصمیم شیوه حمل و تصمیم کلوز بیمه را یکی نکنید. حمل سریع زمان مواجهه را کم میکند ولی میتواند ارزش زیادی را در وزن کم متمرکز کند؛ مسیر ارزان ممکن است توقف و دستکاری بیشتری داشته باشد.
پروندهای که باید پیش از خروج کالا از چین کامل شود
یک پوشه دیجیتال بسازید تا شخصی که در معامله نبوده بتواند کالا، ارزش، مسیر، بستهبندی، بیمه و تحویلها را بفهمد. فایل اصلی و سربرگ پیام را نگه دارید؛ اسکرینشات تنها کافی نیست.
- تجاری: سفارش یا قرارداد امضاشده، مشخصات، نمونه مرجع، فاکتور و پرداخت.
- بستهبندی: packing list، ابعاد/وزن، روش بسته، گزارش بازرسی، عکس بارگیری و پلمب.
- حمل: booking، بارنامه دریایی، sea waybill، AWB، سند ریلی/جادهای و رخدادهای رهگیری.
- بیمه: بیمهنامه یا گواهی، schedule، کلوز کامل، الحاقیه، استثنا، فرانشیز، سرمایه، ارز و تماس خسارت.
- انطباق: اظهار کالای خطرناک، دستور دما، مجوز و سند محصول در صورت نیاز.
- طرفها: فروشنده، سازنده، صادرکننده، بیمهگذار، بیمهشده، گیرنده، ذینفع بانکی و نمایندگان مجاز.
شرح کالا، تعداد بسته، وزن، مسیر، سرمایه و نامها باید منطبق باشد یا اصلاحیه توضیحدار داشته باشد. اصالت گواهی را با اطلاعات تماسی که مستقل یافتهاید از بیمهگر یا واسطه مجاز بپرسید. PDF زیبا که فروشنده ارسال کرده، هنوز اثبات اصالت نیست. اگر کارخانه، صادرکننده و فروشنده متفاوتاند، رابطه را ثبت کنید. اعتبارسنجی فروشنده و کارخانه هویت طرفها را روشن میکند و خدمات سورسینگ کالا به سازماندهی پرونده تجاری کمک میکند؛ هیچکدام جای تأیید بیمهگر نیست.
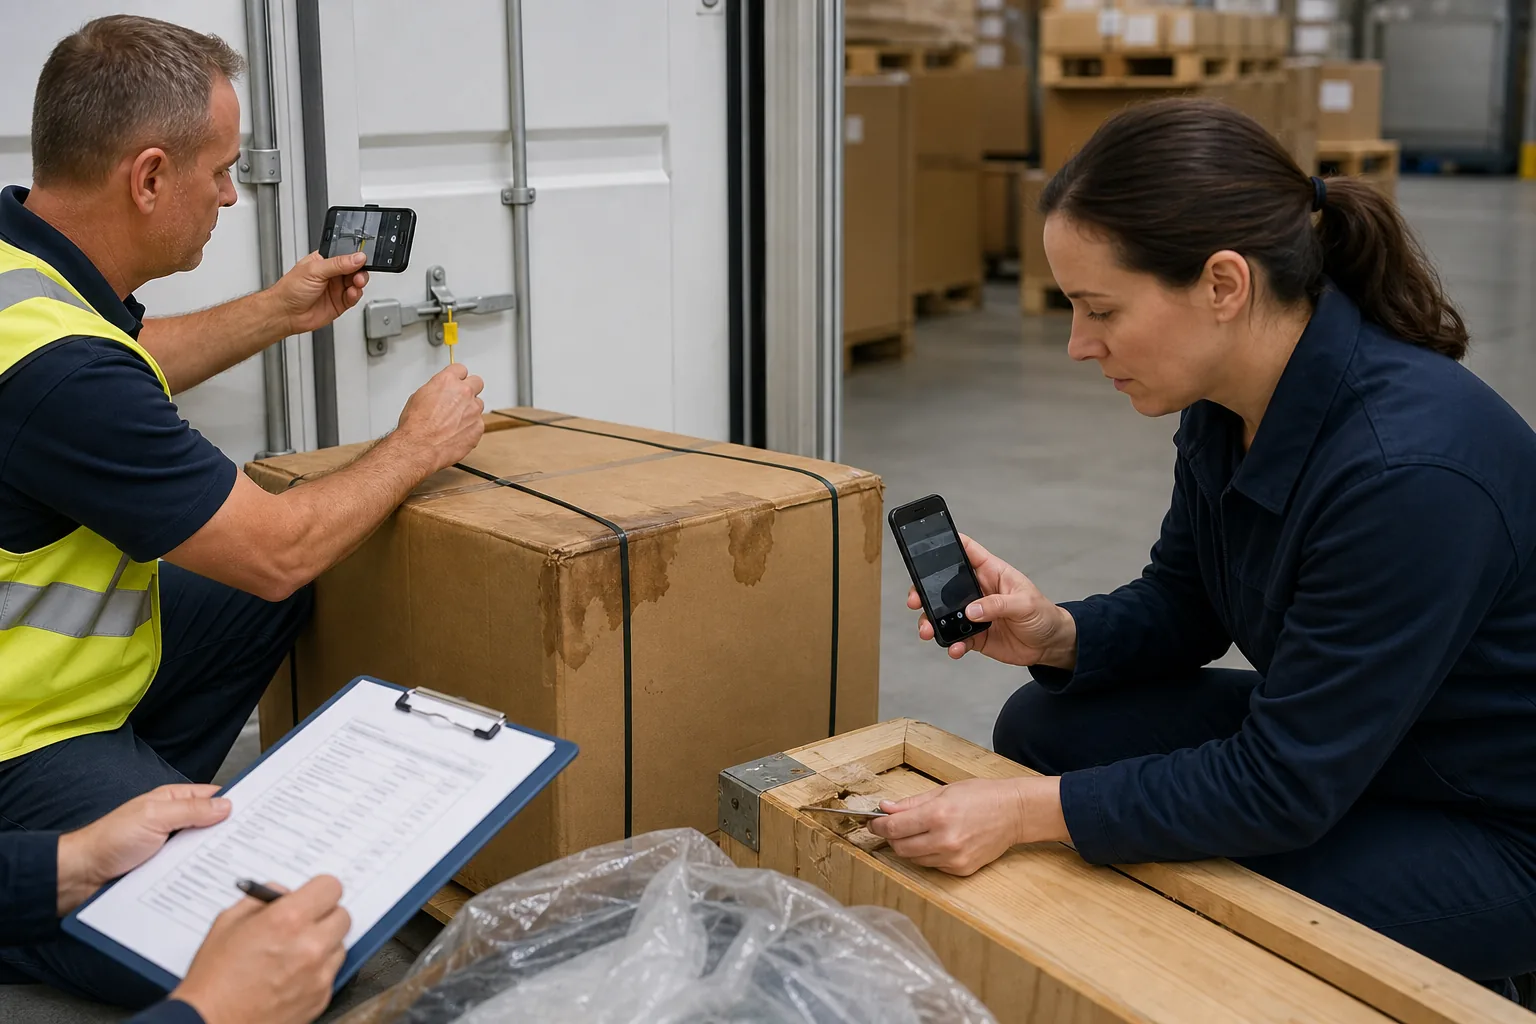
اگر محموله آسیب دید، ساعتهای اول را از دست ندهید
پرونده بسیاری از خسارتها در لحظه تحویل ضعیف میشود. تیم دریافت باید از قبل دستورالعمل داشته باشد. اگر کانتینر، پالت یا کارتن اثر آسیب دارد، فقط برای ترخیص کامیون رسید بدون قید امضا نکنید. مطابق قواعد محل، رزرو و شرح کلی خسارت را در رسید یا سامانه حمل ثبت کنید. از نمای بیرونی، درها، پلمب پیش از بازکردن، ترتیب گشایش، چیدمان، خط آب، بسته و کالا عکس اصلی بگیرید.
- جلوگیری از توسعه زیان: کالا را ایمن کنید، خیس و خشک را جدا سازید و دستور بیمهگر را بگیرید. کاهش خسارت نباید شاهد را نابود کند.
- اطلاع فوری: بیمهگر/کارگزار و نماینده survey را خبر کنید؛ به حملکننده، فورواردر و طرفهای بالقوه مسئول کتبی اطلاع دهید.
- حفظ حق رجوع: بنویسید خسارت در دست بررسی است و حقوق بازیافت محفوظ است. رضایتنامه کلی ندهید.
- سروی: اختیار تعیین سرویور را طبق بیمهنامه رعایت و بسته، کالای آسیبدیده و پلمب را نگه دارید.
- اندازهگیری: واحدهای آسیبدیده را شمارش، نمونه منطقی را آزمایش و کالای قابل تعمیر/فروش/تلفشده را جدا کنید.
- پرونده: بیمهنامه، فاکتور، packing list، سند حمل، اطلاعها، رسید، survey، عکس، پیشنهاد تعمیر/جایگزینی و هزینه کاهش خسارت.
خسارت آشکار و پنهان
آسیب آشکار باید هنگام تحویل قید شود. برای آسیب پنهان، بازرسی داخلی و اعلام کتبی را سریع انجام دهید. مهلت واحد و جهانی نسازید؛ قرارداد حمل، کنوانسیون، قانون و بیمهنامه متفاوتاند. دستورالعمل دریافت باید تماس و مهلت واقعی هر شیوه حمل را داشته باشد.
تعمیر یا دورریز زودهنگام میتواند پرونده را خراب کند
بیمهگر ممکن است نیاز به بازرسی، ارزیابی salvage یا رجوع به حملکننده داشته باشد. اقدام اضطراری برای حفظ ایمنی ضروری است، اما وضعیت قبل را ثبت و دستور بگیرید. نمونه، شماره سریال و batch را نگه دارید. اگر کالا خطرناک است، ایمنی انسان و محیط بر حفظ ادله مقدم است و مرجع صلاحیتدار باید درگیر شود.
سه سناریوی عملی برای واردکننده
سناریو ۱: ماشینآلات در کانتینر ظاهراً سالم زنگ زدهاند
فوراً نتیجه نگیرید که آب دریا وارد شده است. مسیر رطوبت، وضعیت کانتینر، مانع بخار، رطوبتگیر، عکس پیش از بارگیری، مدت سفر و نظر سرویور را بررسی کنید. دامنه کلوز، عیب ذاتی یا بستهبندی مطرح میشود. پرونده پیشگیرانه باید سطح خشک دستگاه، لایه بسته و مهاربندی را نشان دهد. در خسارت، بسته و شواهد رطوبت را حفظ کنید.
سناریو ۲: الکترونیک گران در جابهجایی هوایی مفقود شده است
تعداد و وزن بسته را در هر handoff، پلمب، رهگیری، exception و درخواست CCTV ثبت کنید. به ایرلاین/فورواردر و بیمهگر اطلاع دهید. ارزش کالا را با محدودیت مسئولیت و اظهار ویژه مقایسه کنید. شروط سرقت، امنیت، وسیله بدون مراقبت و فرانشیز را بخوانید. ارزش نوشتهشده روی AWB الزاماً سرمایه بیمه نیست.
سناریو ۳: کارتنهای LCL فشرده و بخشی از کالا معیوب شده است
فشار بیرونی، الگوی چیدمان، مقاومت کارتن، محافظ داخلی و همجواری بار سنگین را ثبت کنید. مشخص کنید خسارت از رویداد مشمول یا ضعف بسته ناشی شده است. نمونهای دفاعپذیر را آزمون، واحد معیوب را نگه و هزینه تعمیر/جایگزینی را مستند کنید. برای حمل بعد، مشخصات کارتن یا صندوق را اصلاح و اقتصاد FCL یا consolidator دیگر را بسنجید.
چکلیست نهایی پیش از حمل
- فروشنده حقوقی، کارخانه، صادرکننده، خریدار، گیرنده و بیمهشده معلوماند.
- قاعده اینکوترمز با نسخه و محل/بندر دقیق نوشته شده است.
- بین انتقال ریسک و شروع بیمه شکاف ناخواسته وجود ندارد.
- مسیر کارخانه تا مقصد، شیوهها، ترانشیپ و توقف اظهار شده است.
- کالا و ویژگی حساس آن دقیق توصیف شده است.
- مشخصات بستهبندی و شاهد بارگیری تأیید شده است.
- کلوز، نسخه، الحاقیه، استثنا، جنگ/اعتصاب و فرانشیز دریافت شده است.
- سرمایه، مبنای ارزش و ارز با مواجهه تجاری منطبق است.
- سقف هر وسیله/محل و وظیفه اظهار برای عملیات قابل اجراست.
- اصالت گواهی از کانال مستقل بررسی شده است.
- تیم مقصد تماس سروی و خسارت را میداند.
- رویه اعلام به حملکننده و بیمهگر در SOP دریافت نوشته شده است.
- اصل اسناد تجاری، بستهبندی، حمل، بیمه و بازرسی بایگانی شده است.
این فهرست یک کنترل عملیاتی است، نه تفسیر بیمهنامه یا مشاوره حقوقی. نتیجه هر خسارت به متن صادرشده، واقعیت و قانون قابل اعمال وابسته است. برای کالای واقعی از بیمهگر یا کارگزار مجاز پاسخ کتبی و در اختلاف از مشاور حقوقی صلاحیتدار نظر بگیرید.
پرسشهای پرتکرار
آیا بیمه بار برای واردات از چین اجباری است؟
حکم جهانی واحد ندارد. قرارداد فروش، اینکوترمز، تأمین مالی، قانون مقصد یا سیاست داخلی میتواند الزام ایجاد کند. در نبود الزام هم، زیان بدون بیمه را با هزینه و استثناهای پوشش مقایسه کنید.
آیا CIF یعنی بیمه کامل به نفع خریدار؟
خیر. ICC برای CIF در Incoterms 2020 سطح پیشفرض معادل کلوز C یا مشابه را بیان میکند، مگر اینکه طرفها پوشش بالاتر را توافق کنند.
آیا کلوز A همه خسارتها را میپردازد؟
خیر. پوشش فیزیکی گسترده است اما استثنا، شرط و فرانشیز دارد. تأخیر، فرسودگی عادی، عیب ذاتی و برخی ضعفهای بستهبندی نمونه مسائل خارج یا مورد اختلافاند.
سرمایه باید فاکتور باشد یا ۱۱۰ درصد؟
از مبنای بیمهنامه و قرارداد استفاده کنید. ۱۱۰ درصد در برخی ساختارهای اینکوترمز/اعتبار اسنادی رایج است، اما قاعده جهانی همه بیمهها نیست.
اگر فروشنده بیمه را گرفته، چه کسی خسارت میگیرد؟
بیمهنامه، گواهی، ظهرنویسی و منفعت بیمهای تعیین میکند. پیش از پرداخت روشن کنید سند چگونه منتقل و چه شخصی حق مطالبه دارد.
آیا مسئولیت فورواردر جای بیمه بار را میگیرد؟
معمولاً خیر. مسئولیت فورواردر/حملکننده به قرارداد، تقصیر، کنوانسیون، سقف و دفاعیات وابسته است؛ بیمه با متن خود پاسخ میدهد و سپس ممکن است رجوع کند.
منابع رسمی بررسیشده
- راهنمای بیمه بار دریایی IUMI
- فهرست کلوزهای مؤسسهای IUA
- Incoterms 2020 اتاق بازرگانی بینالمللی
- UCP 600 ماده ۲۸ اتاق بازرگانی بینالمللی
- سند ICAO درباره کنوانسیون مونترال و سقفهای بازنگریشده
- CTU Code مشترک UNECE/IMO/ILO
- متن رسمی Marine Insurance Act 1906
- متن رسمی CMR در UNIDROIT
منابع در ۲۵ اوت ۲۰۲۶ بازبینی شدهاند. متن بیمه، تحریم، مسیر، سقف مسئولیت و قواعد محلی ممکن است تغییر کند؛ برای هر حمل دوباره کنترل کنید.

[…] برای بیمه یا رسیدگی مفید باشد، اما جای شرایط قرارداد بیمه بار یا اعلام به ذینفعان را […]
[…] بیمه را جدا بررسی کنید. راهنمای بیمه بار وارداتی از چین به پرونده بیمه مربوط است. بیمهنامه جای انطباق […]