طريقة واضحة لتحويل تقدير الاستيراد إلى تكلفة فعلية للوحدة عبر مطابقة الأدلة وتوزيع المصروفات وتحليل الفروق.
التكلفة الواصلة تحكي رحلة البضاعة كاملة
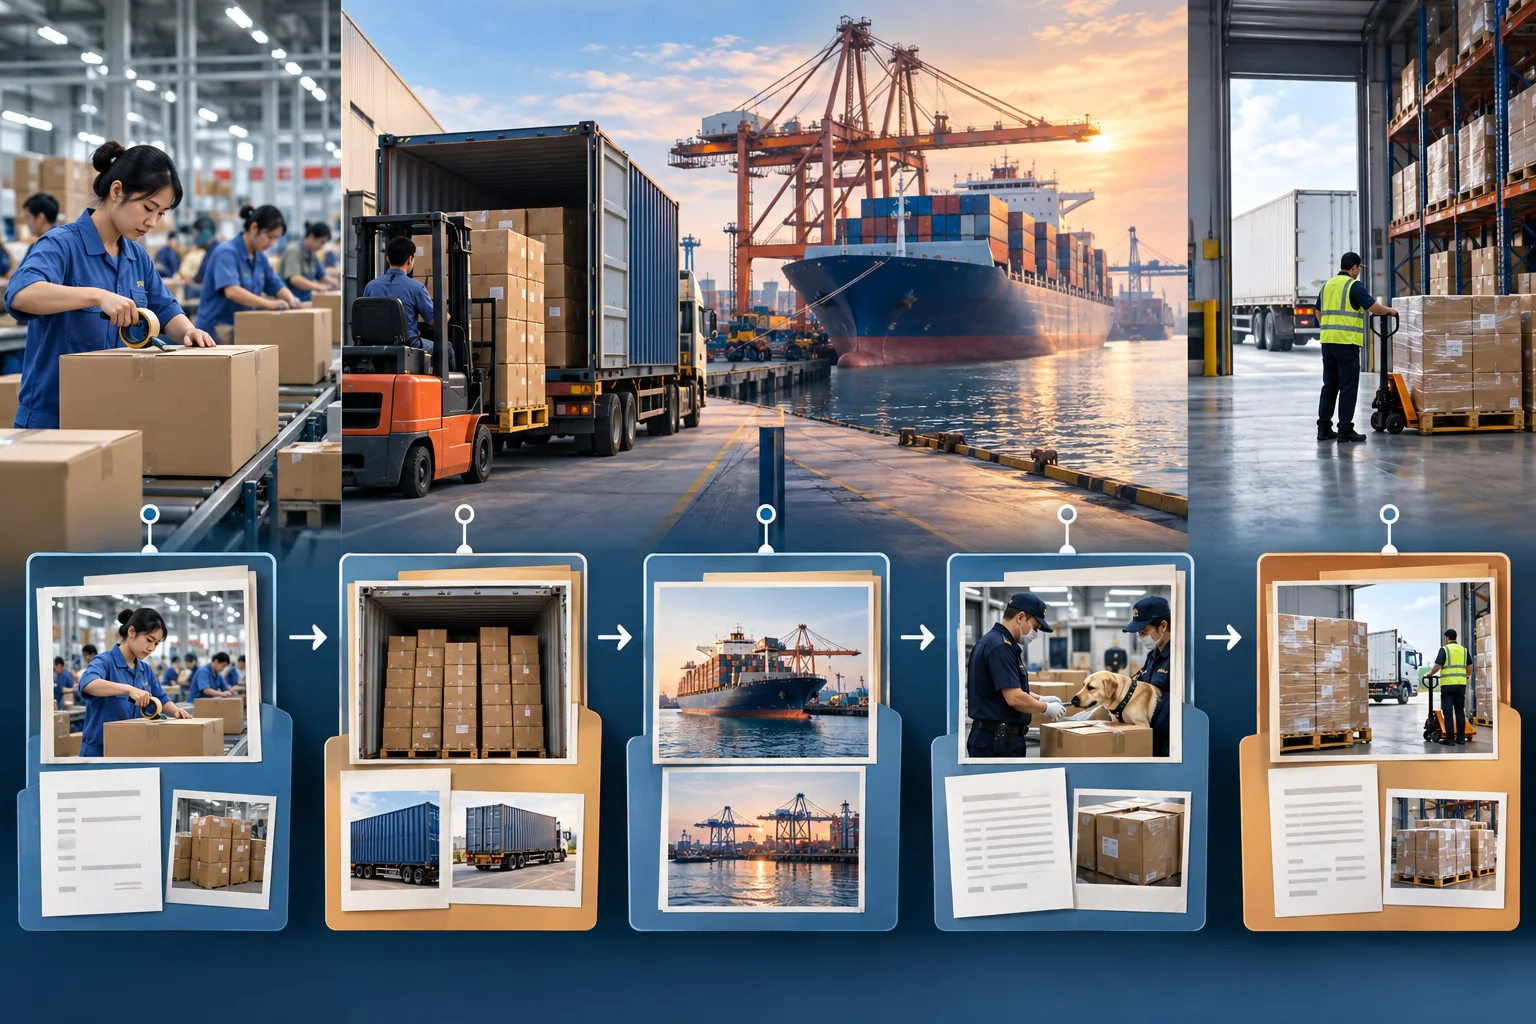
سعر الوحدة الذي يرسله المورد الصيني ليس سوى أول سطر في قرار الاستيراد. قد تحتاج البضاعة بعد ذلك إلى تعبئة للتصدير، ونقل داخل الصين، وتجميع، وشحن دولي، وتأمين، وإجراءات جمركية، ومناولة في الوجهة، وتسليم محلي، وفحص، وأحياناً معالجة نقص أو تلف. تجمع التكلفة الواصلة المصروفات التي تخص شحنة واحدة في ملف واضح، ثم توزعها على الوحدات التي وصلت فعلاً وأصبحت صالحة للبيع أو الاستخدام.
السؤال المفيد ليس: «كم في المئة أضيف إلى سعر المصنع؟» بل: «من أي نقطة إلى أي نقطة نحسب، ولأي نسخة من المنتج، وبأي كمية؟» النسبة المأخوذة من شحنة قديمة تخفي المسار وشرط Incoterms ونوع المنتج والمعاملة الجمركية وتواريخ صرف العملات والمصاريف الاستثنائية. أما السجل المؤرشف بالإصدارات فيُبقي هذه الافتراضات ظاهرة.
يركز هذا الدليل على ما يأتي بعد التقدير الأولي: بناء خط أساس، وربط كل بند بدليله، واستبدال التقديرات بالفواتير الفعلية، وفهم أسباب الفروق، وإغلاق الشحنة بتكلفة وحدة يمكن الاعتماد عليها. تربط أدلة الشراء والاستيراد من الصين هذه المهمة بقرارات المورد والمستندات والنقل؛ ولرؤية المسار الأوسع للمشروع، ابدأ بدليل بدء الاستيراد من الصين. تساعد حاسبة تكلفة الاستيراد في تصور مبكر، بينما يشرح هذا المقال كيف تضبط أرقام الطلب الحقيقي.
ابدأ بحدود واضحة للحساب
اكتب بداية الحساب ونهايته في جملة واحدة. قد تكون الصياغة العملية: «من مصنع المورد في نينغبو إلى استلام البضاعة المقبولة في مستودعنا وهي جاهزة للبيع». قد تتوقف شركة أخرى عند الإفراج الجمركي، أو تضيف التوزيع إلى عدة فروع. كلا الخيارين مفهوم لغرضه، لكن مجموعيهما لا يقبلان المقارنة. عندما تكون الحدود غامضة، يتكرر بعض البنود ويختفي بعضها الآخر.
حدد الوحدة النهائية أيضاً. هل تريد النتيجة لكل قطعة، أم كرتون، أم كيلوغرام، أم طقم، أم عبوة بيع؟ إذا استُهلكت وحدات للاختبار، وتلفت أخرى، وأرسل المورد قطعاً احتياطية مجانية، فإن قسمة الإجمالي على الكمية المطلوبة فقط تعطي صورة مضللة. احتفظ بكميات الطلب والشحن والاستلام والقبول والوحدات الصالحة للبيع كلّاً في خانة مستقلة.
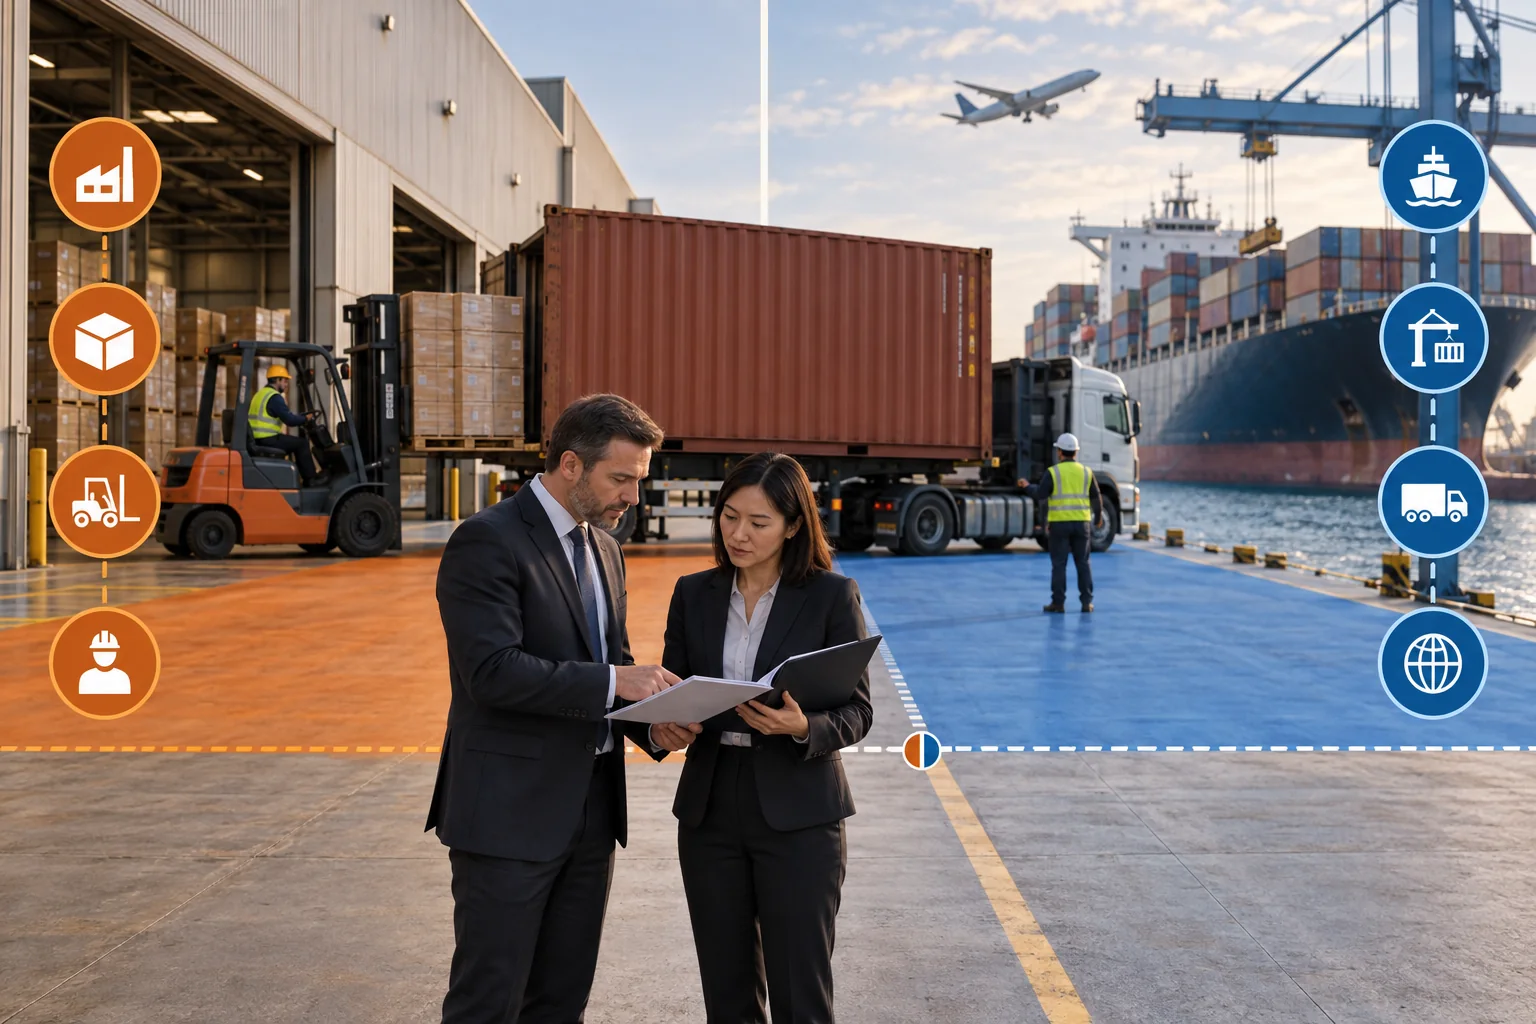
افصل بين ثلاث زوايا. زاوية النقد توضح متى يخرج المال من الشركة. زاوية الجمارك تدعم التصريح القانوني في بلد الوصول. زاوية الإدارة تبين ما تعتبره الشركة جزءاً من التكلفة الاقتصادية للمنتج. تتقاطع الزوايا ولا تتطابق. قد تُعامل ضريبة قابلة للاسترداد أو تكلفة تمويل أو ترخيص سنوي بطريقة مختلفة في كل زاوية. اتفق على السياسة الإدارية مع المحاسب ومستشار الضرائب المختص.
أعط الشحنة مفتاحاً ثابتاً، مثل رقم أمر الشراء مع رقم دفعة الشحن. استخدم المفتاح نفسه في سجل التكلفة والفواتير والمدفوعات وملف النقل والبيان الجمركي وتقرير الاستلام والمطالبة. ينبغي أن يفهم شخص آخر الملف حتى لو غاب المشتري الذي أدار العملية. هذا الانضباط البسيط يمنع تسجيل فاتورة ميناء متأخرة أو رسم فحص على طلب آخر.
أنشئ خط الأساس قبل الالتزام المالي
ابنِ أول تقدير كامل قبل دفع المقدم، لا بعده. أعطه تاريخاً ورقم إصدار. افصل قيمة البضاعة، والقالب أو الرسم الهندسي، والنقل في المنشأ، والتصدير، والتجميع، والشحن الدولي، والتأمين، والبنود الجمركية، ورسوم الوجهة، والتسليم المحلي، والفحص، والاختبار، ورسوم الدفع، واحتياطياً واضح الاسم. الخانة الفارغة ليست صفراً؛ اكتب «مشمول في بند آخر» أو «تقديري» أو «حسب عرض» أو «صفر مؤكد» أو «ما زال مفتوحاً».
يحتاج كل مبلغ إلى أساس: المستند، والعملة، وتاريخ العرض، وصلاحيته، والكمية، وشرط Incoterms والمكان المسمى، والمسار، ووسيلة النقل، وأساس الوزن أو الحجم، وصاحب المتابعة. إذا لم يقدم وكيل الشحن رسوم الوجهة بعد، دوّن أنها معلقة. نسخ رقم من شحنة قديمة يملأ الجدول شكلياً، لكنه يخفي الخطر الذي يجب أن يراه القرار.
ضع الافتراضات بجانب الإجمالي. يتغير تقدير البحر عندما تختلف أبعاد الكراتين النهائية عن البيانات الأولية. وقد تتغير النتيجة الجمركية عند تعديل رمز HS أو مكونات المنتج. ويتحرك سعر المورد بعد اعتماد مادة أو طباعة أو كمية جديدة. اكتب الافتراض بصورة تجعل حدث المراجعة واضحاً: متى نعيد فتح النسخة ونصدر تقديراً جديداً؟
حدد مسؤولية المراجعة. يراجع الشراء المنتج والقوالب، واللوجستيات المسار والشحن، ويختبر المختص مدخلات الجمارك، وتعتمد المالية أساس العملة وحجم التعرض. في الشركة الصغيرة قد يجمع شخص واحد أدواراً عدة؛ ومع ذلك يجب أن يذكر ما راجعه. توقيع بلا وصف تحت المجموع لا يساعد عند ظهور فرق بعد شهرين.
اقرأ سعر المورد كحزمة التزامات
ابدأ من آخر إصدار لأمر الشراء، لا من صورة لأول محادثة. طابق سعر الوحدة مع الكمية والمواصفة والتعبئة والملحقات وقطع الغيار والملصقات والقالب واعتماد تكلفة العينة والاختبارات والشهادات وشرط التسليم. اطلب فصل التكاليف التي تدفع مرة واحدة عن تكلفة الوحدة المتكررة. فإذا دُفع القالب كاملاً في الطلب الأول، لا ينبغي أن يبقى مخفياً في سعر كل طلب لاحق بلا مبرر.
يوضح شرط Incoterms والنقطة المسماة المهام والمخاطر وبعض التكاليف التي اتفق الطرفان على توزيعها. تشرح غرفة التجارة الدولية أن القواعد تتناول الالتزامات وانتقال المخاطر وتكاليف محددة، لكنها لا تحل محل عقد البيع. راجع دليل Incoterms للاستيراد من الصين، واقرأ القاعدة الحالية وسمِّ المكان أو الميناء بدقة. عبارة «FOB China» واسعة؛ أما ذكر الميناء ونسخة القاعدة فيعطي بداية قابلة للمراجعة، مع بقاء العقد وخطة النقل ضروريين.
ابحث عن اختلاف حدود الأسعار. قد يستبعد عرض EXW التحميل والتخليص التصديري والنقل إلى مستودع التجميع. وقد يشمل عرض «التسليم» جزءاً من الحركة في الوجهة من دون الرسوم الجمركية أو التفريغ. ولا يعني CIF أن كل مصروف حتى مستودعك مدفوع. أعد صياغة كل عرض على نقطة بدء ونهاية واحدة قبل ترتيب الموردين.
سجل الأرصدة والتعويضات مثلما تسجل الرسوم. رد تكلفة القالب، أو خصم العينة، أو حسم الكمية، أو تعويض النقص لا يغير النتيجة إلا حين يصبح الحق والتسوية واضحين. ضع حالة لكل رصيد: مطلوب، مقبول، صادر، أو مستلم. لا تخفّض التكلفة المغلقة بوعد شفهي لم يُنفذ.
تتبّع التكلفة عبر المنشأ والنقل والوجهة
قد تشمل مصروفات المنشأ جمع البضاعة، والتعبئة للتصدير، والطبالي، والتجميع، والتخزين، والمستندات، ومناولة المحطة، والإجراءات التصديرية. يعتمد تطبيقها على المسار والشرط التجاري. اطلب من وكيل الشحن تحديد البداية والنهاية وأساس الرسم والمشمول والمستبعد والصلاحية، وهل المبلغ ثابت أم تقديري أو يمرر كما يرد. يشرح دليل مقارنة عروض الشحن من الصين كيف تجعل العروض على أساس واحد قبل الاختيار.
اربط الشحن الدولي بالحجز الفعلي، لا بأول Quote فقط. سجل الوزن المحتسب والحجم النهائي ونوع الحاوية والمسار والخدمة والرسوم الإضافية وأي تعديل بعد الحجز. إذا انقسم الطلب بين الجو والبحر، افتح مسارين مستقلين ثم حمّل كل مسار على الوحدات التي انتقلت به. المتوسط المخلوط يخفي تكلفة الجزء العاجل.
في الوجهة اجمع البنود التي تغيب غالباً عن عرض المورد أو مكتب المنشأ: مناولة المحطة، وإفراج المستند، وخدمة المخلص، والفحص، والتخزين، وغرامات التأخير أو احتجاز الحاوية إن حدثت، والنقل الداخلي، والتفريغ، واستثناءات التسليم. لا تفترض أسماء أو مبالغ موحدة. اطلب الفاتورة والحدث الذي سببها. رسم نتج عن تأخر مستند يجب أن يظهر كاستثناء، لا أن يختفي داخل «الشحن المعتاد».
ضع التأمين في بند مستقل. سجل أساس القيمة المؤمن عليها، والمسار، ونص التغطية، والتحمل، والوثيقة أو الشهادة، والشحنة المرتبطة بها. عند وقوع ضرر، لا تخصم تعويضاً متوقعاً قبل قبول المطالبة. قد يغير التعويض النتيجة المالية، لكنه لا يلغي السبب التشغيلي للخسارة.
القيمة الجمركية والتكلفة الواصلة تجيبان عن سؤالين مختلفين
توضح منظمة التجارة العالمية أن قيمة المعاملة هي الأساس الأول للتقييم الجمركي عند استيفاء الشروط: السعر المدفوع فعلاً أو المستحق مع التعديلات المحددة. وتبين منظمة الجمارك العالمية أن طرقاً أخرى تُطبق بتسلسل مقرر إذا تعذر استخدام قيمة المعاملة. هذه عملية قانونية وليست ورقة الإدارة لحساب التكلفة الواصلة.
قد يضم سجل الإدارة بنوداً لا تدخل في القيمة الجمركية، وقد يطلب قانون الوجهة تعديلاً لا يظهر كسطر منفصل في فاتورة المورد. تتوقف معاملة التعبئة والقوالب والمواد التي يقدمها المشتري والإتاوات والعمولات والشحن والتأمين على الوقائع والقواعد المطبقة. يشرح دليل القيمة الجمركية للاستيراد من الصين هذا القرار المتخصص وأدلته.
احتفظ بحقول منفصلة للقيمة المصرح بها، وأساس الرسم، والنتيجة المعتمدة، والمرجع أو المراجع، وأساس الصرف، ورقم البيان، والتاريخ. لا تجعل معادلة Landed Cost تنشئ قيمة جمركية مفترضة. انقل النتيجة المؤكدة إلى السجل الإداري بعد المراجعة المختصة. بذلك يبقى المنطق القانوني مرئياً إذا سألت الجهة لاحقاً عن التصريح.
يحدد قانون الوجهة أيضاً هل الضريبة قابلة للاسترداد، أو تدخل في الأصل، أو تعامل بصورة أخرى. لا تنسخ سياسة دولة أو شركة إلى ملف مختلف. سجل المبلغ ومستنده أولاً، ثم اتبع المحاسبة والضرائب والجمارك السارية. يشرح المقال طريقة الضبط ولا يقدم نسبة رسم أو ضريبة عامة.
لا يوجد مبلغ كامل بلا عملة وتاريخ
احفظ المبلغ الأصلي، والعملة، وسعر التحويل، ومصدر السعر، وتاريخ تطبيقه، والمبلغ المحول، والغرض من التحويل. قد يطلب البيان الجمركي أساساً رسمياً يختلف عن أساس الميزانية أو القيد المحاسبي للشركة. احتفظ بكليهما عند الحاجة، وسمّهما بوضوح حتى لا يدخل أحدهما مكان الآخر.
قد يُدفع المقدم بسعر صرف، والرصيد بسعر آخر، وتسدد فاتورة الشحن في يوم ثالث. يمكن استخدام متوسط في سيناريو، لكنه لا يستبدل السجلات الفعلية. عند تحليل السبب، افصل فرق سعر المنتج عن فرق العملة وعن فرق اللوجستيات. هكذا لا يُحمّل فريق الشحن مسؤولية حركة سوق لا يسيطر عليها.
سجل أيضاً الشروط الزمنية: صلاحية عرض الشحن، ومدة السماح، والتخزين، وصلاحية الاختبار أو التصريح، وسعر المورد. ضع تاريخ «كما في» أعلى خط الأساس وتاريخ مراجعة بجانب البند غير المؤكد. إنذار انتهاء واضح أفضل من رقم دقيق في شكله وقد انتهت صلاحيته.
إذا غطت دفعة واحدة عدة طلبات، فقسّمها بموجب إشعار التحويل وكشف المورد. وإذا خصم البنك أو مزود الدفع رسوماً من أحد الطرفين، فسجل الإجمالي والرسم والصافي والطلب الذي يتحمله. يبين دليل مراحل الدفع للمورد الصيني كيف ترتبط أدلة الدفع بتقدم الطلب من دون افتراض توفر وسيلة مصرفية واحدة لكل صفقة.
وزّع المصروف المشترك حسب سببه الحقيقي
لا توجد طريقة وحيدة مثالية للشحنة المختلطة. قد تناسب قيمة المنتج التأمين أو رسماً محسوباً على القيمة. وقد يفسر الوزن نقل البضاعة الكثيفة. ويكون الحجم أقرب إلى تكلفة شحنة LCL خفيفة. وقد يلائم عدد الوحدات رسم الملصقات الموحد. أما الرسوم الجمركية فتحتاج عادة إلى تصنيف وقيمة كل SKU، لا إلى متوسط للشحنة كلها.
اختر المحرك لكل بند واكتبه. لا توزع كل شيء على سعر الشراء لأن الجدول يسمح بذلك. المنتج الرخيص والكبير قد يشغل معظم الحاوية، والمنتج الصغير الغالي قد يحمل تعرضاً تأمينياً أكبر. الهدف قاعدة مفهومة يمكن تكرارها، لا مظهراً رياضياً معقداً.
أبقِ التكلفة المباشرة مباشرة. إذا كان اختبار المختبر لمنتج واحد، فحمّله عليه. وإذا نُقلت قطع بديلة عاجلة جواً، فلا تنشر التكلفة على بضائع البحر السليمة إلا وفق سياسة معلنة. انزع البنود المباشرة أولاً، ثم وزع المجموعة المشتركة.
اختبر معقولية النتيجة. قارن تكلفة الوحدة، ونسبة المصروف الإضافي إلى سعر الشراء، والوزن، والحجم، والهامش المتوقع لكل منتج. قد تكون النتيجة المفاجئة صحيحة، لكنها يجب أن تُشرح. احفظ قاعدة التوزيع ورقم الإصدار كي تقارن الطلب التالي بالطريقة نفسها.
استبدل التقديرات بالوثائق مع تقدم الشحنة
استخدم حالات بسيطة ومتفقاً عليها: تقديري، معروض، ملتزم، مفوتر، مدفوع، محل نزاع، دائن، ومغلق. حدّث السجل نفسه بدلاً من إنشاء جداول منفصلة للشراء والشحن والمالية. لا تمحُ عمود خط الأساس؛ يجب أن يبقى ما عرفه الفريق عند اعتماد القرار. الفعلي يشرح النتيجة ولا يعيد كتابة تاريخ القرار.
لكل تكلفة فعلية، طابق ثلاثة أمور: ما طُلب، ودليل حدوث الخدمة أو استلام البضاعة، والفاتورة أو الدفع. في جمع البضاعة قد تكون الأدلة العرض المعتمد، وإيصال المستودع، وفاتورة الوكيل. وفي الفحص تكون النطاق والتقرير والفاتورة. وفي رسوم الوجهة تكون قائمة الرسم أو الإشعار، وحدث الإفراج، وإيصال السداد. الدفع وحده لا يثبت أن البند يخص هذه الشحنة.
استخدم دليل مستندات الاستيراد لترتيب الفاتورة التجارية وقائمة التعبئة وسجل النقل وإثبات المنشأ ومستندات الوجهة. أدرج في اسم الملف مفتاح الشحنة، والمورد أو مقدم الخدمة، ونوع المستند، والتاريخ، والعملة، والإصدار. يقلل الملف المرتب وقت إعادة بناء الحكاية عندما يسأل مدقق أو شريك أو مستشار جمركي.
حدد نافذة إغلاق بعد التسليم. تصل بعض الفواتير متأخرة، وتظل المطالبات مفتوحة، وقد ينتظر التسليم المحلي تعديلاً أخيراً. أبقِ التكلفة «مؤقتة» إلى أن تصل البنود الجوهرية أو تُستحق وفق السياسة. بعدها اقفل الإصدار، ولا تسمح لفاتورة لاحقة بتغييره بلا قيد تعديل موثق.
فسّر الفرق بدلاً من الاكتفاء بعرضه
احسب الفرق بين الأساس والفعلي لكل بند مبلغاً ونسبة مفهومة، ثم صنّف السبب. قد يكون السبب تغير الكمية، أو المواصفة، أو أبعاد التعبئة، أو المسار، أو تأخر الحجز، أو انتهاء صلاحية السعر، أو تعديل التصنيف، أو حركة العملة، أو نتيجة الفحص، أو التخزين، أو خطأ المستند، أو تقسيم الشحنة، أو نقصاً، أو تقديراً أولياً ناقصاً.
افصل بين السبب القابل للضبط والسبب الخارجي بهدوء. اضطراب الميناء خارجي غالباً، لكن تخزيناً سببه تأخر مستند داخلي هو خلل عملية. حركة العملة خارجية، بينما ترك عرض معتمد حتى تنتهي صلاحيته قد يكون قابلاً للضبط. الهدف هو التعلم لا توزيع اللوم. اكتب تسلسل الأحداث ودليله، وأضف تفسير المسؤول.
ضع حدوداً تفتح المراجعة. يمكن إغلاق فرق صغير بملاحظة، بينما تعيد زيادة مؤثرة دراسة الجدوى إلى الشراء واللوجستيات والمالية. يجب أن يناسب الحد هامش وربحية المنتج، لا نسبة عامة. فقد يضر فرق يبدو صغيراً على مستوى الحاوية بمنتج هامشه ضيق.
حوّل السبب المتكرر إلى تحكم جديد. إذا رفعت أبعاد الكراتين النهائية الشحن مراراً، فاشترط بيانات التعبئة قبل الحجز. وإذا اختفت رسوم الوجهة من العروض، فاطلب جدولاً كاملاً كشرط للمقارنة. وإذا اختلطت رسوم الدفع، فعدّل نموذج المطابقة. الإغلاق الجيد يجعل خط الأساس التالي أدق.
أظهر النقص والتلف والإصلاح والوحدات المجانية
قد يتغير مقام القسمة بعد الوصول. سجل المستلم والمقبول والتالف والعينات وقطع الضمان وما ينتظر التحقيق. حدّد وفق سياسة واضحة عدد الوحدات المتاحة اقتصادياً. تقسيم التكلفة على كمية الفاتورة يجعل الشحنة المتضررة تبدو أرخص مما كانت عليه.
احتفظ بسعر المنتج، والمناولة الإضافية، والمعاينة، والإصلاح، وشحن البديل، والتخلص، والتعويض في أسطر منفصلة. هكذا ترى الشركة تكلفة الحصول على السليم والخسارة التشغيلية معاً. إذا أرسل المورد بديلاً مجانياً، فقد يبقى النقل والمناولة مصروفين حقيقيين. والمطالبة المتوقعة لا تصبح نقداً مستلماً قبل قبولها.
يدخل ضبط الجودة في قصة التكلفة عندما يغير الناتج الصالح أو يخلق مصروفاً للشحنة. يجب أن يكون نطاق الفحص وضبط الجودة معروفاً قبل التنفيذ. فاتورة الفحص ليست الأثر المالي للعيب المكتشف. اربط الاثنين، ولا تدمجهما في رقم واحد.
افصل المصروف غير المباشر والتمويل عن قلب الشحنة
توقف بعض الشركات التكلفة الواصلة عند باب المستودع. وتضيف شركات أخرى في عرض إداري ثانٍ تكلفة التمويل، وحبس السيولة، والعمل الداخلي، والبرمجيات، والامتثال، والتخزين بعد الوصول، والضمان المتوقع. ابدأ بتكلفة شحنة أساسية واضحة، ثم أضف زاوية الإدارة عند الحاجة. خلطهما بلا تسمية يفسد المقارنة بين الطلبات.
للوقت أثر اقتصادي. قد يخفض المسار الأطول أجرة الشحن، لكنه يحبس المال ويزيد خطر نفاد المخزون. يفيد ذلك في اختيار وسيلة النقل، لكنه ليس فاتورة شحن مدفوعة. ضع تكلفة الفرصة المقدرة في عمود السيناريو، ورسوم البنك أو التمويل الفعلية في عمود الدليل.
عندما يؤثر الوقت والمخزون في القرار، قارن الجو والبحر على حدود خدمة وافتراضات تجارية واحدة. يبين إغلاق التكلفة لاحقاً مدى منطقية الافتراضات، لكن لا يصح أن نحاكم قرار الماضي بمعلومة لم تكن متاحة يومها.
اجعل التواصل بين الفرق جزءاً من السجل
كثير من الأخطاء لا يبدأ من معادلة، بل من انتقال معلومة ناقصة بين الشراء واللوجستيات والمالية. قد يعرف المشتري أن المورد غير مادة التغليف، ولا يصل الخبر إلى من طلب عرض الشحن. وقد يتلقى وكيل الشحن وزناً نهائياً، بينما تظل المالية تستخدم الحجم الأولي. لذلك يحتاج كل تعديل مؤثر إلى سجل قرار قصير: ما الذي تغير، ومن طلبه، وأي مستند تأثر، وما التكلفة أو الموعد الذي يجب مراجعته.
لا تجعل البريد والمحادثات هي قاعدة البيانات الوحيدة. بعد مكالمة مهمة، أرسل ملخصاً يذكر إصدار المنتج والكمية والتعبئة ومسؤول الإجراء وتاريخ المتابعة. اطلب من الطرف الآخر تصحيح الملخص إن كان ناقصاً. هذه العادة لا تضيف بيروقراطية كبيرة؛ بل تمنع الفريق من قضاء أيام في إعادة تركيب سبب رسم أو تأخير بعد وصول البضاعة.
في اجتماع الإغلاق، اعرض عدداً محدوداً من البنود المؤثرة بدلاً من قراءة كل صف. ابدأ بأكبر فرق، ثم البنود المفتوحة، ثم الضوابط المقترحة للطلب القادم. اترك التفاصيل والمرفقات في الملف لمن يحتاج التحقق. بهذه الطريقة تتحول المراجعة من نقاش طويل عن «من أخطأ» إلى قرار واضح حول البيانات التي يجب جمعها أبكر، والشروط التي يجب تعديلها، والجهة التي تتولى المتابعة.
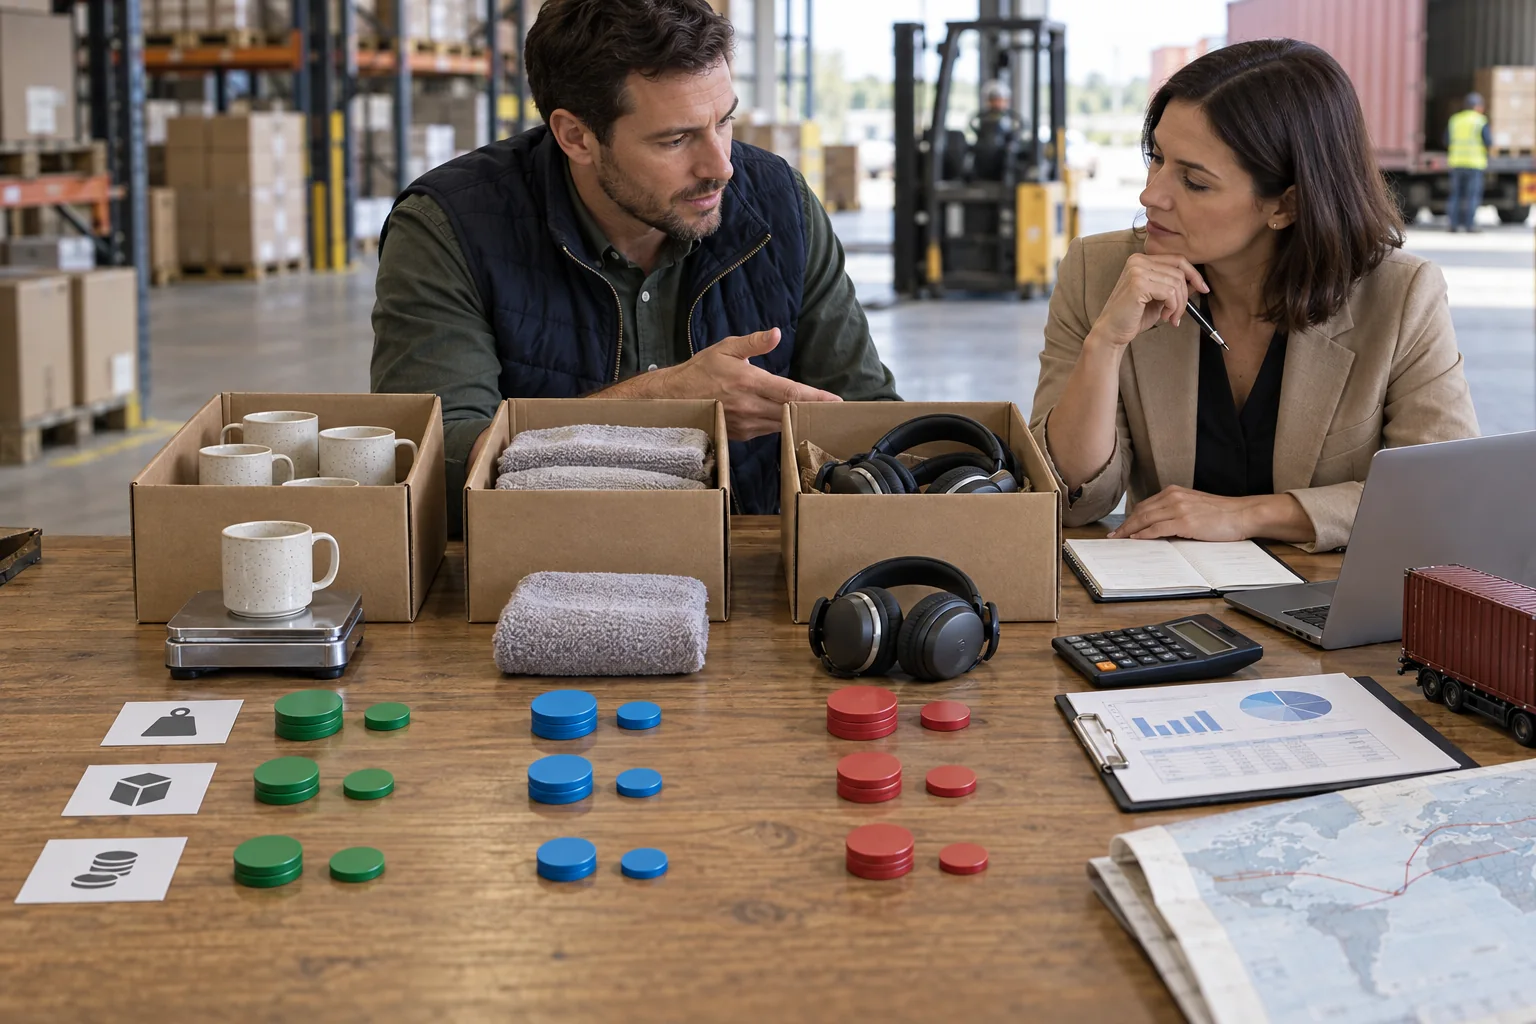
مثال تعليمي: ثلاثة منتجات في شحنة تجميع
لنفترض شحنة خيالية فيها أكواب خزفية ومناشف مطوية وسماعات من ثلاثة موردين. كل الأرقام في المثال تعليمية وليست أسعار شحن أو صرف أو رسوم أو ضرائب حالية. يحدد المشتري الحد عند استلام البضاعة المقبولة في مستودع واحد، ويحفظ كل مبلغ بعملته الأصلية.
سعر المنتج واختبار تعبئة الأكواب مباشران. يوزع جمع البضاعة والتجميع في الصين بحسب كراتين كل مورد. يوزع شحن LCL ومناولة الوجهة أساساً بالحجم المقاس. ويوزع التأمين بالقيمة المؤمن عليها. أما النتيجة الجمركية فتأتي لكل منتج من تصنيفه وقيمته ومنشئه وقواعد الوجهة، ولا تُستخرج من نسبة مخلوطة لكل الشحنة.
قبل الموافقة، يظل الحجم النهائي وبعض رسوم الوجهة ونتيجة الجمارك مفتوحاً. لا يمر القرار إلا إذا بقي المشروع قابلاً للتحمل في سيناريو أعلى موثق. بعد التعبئة يتبين أن كراتين المناشف أكبر من تقدير المورد، فترتفع حصتها. وتحتاج السماعات إلى تصحيح مستند متأخر، ويصل كرتون أكواب متضرراً.
عند الإغلاق، يُستبدل كل تقدير متاح بفاتورة أو سجل سلطة. تعامل الوحدات التالفة وفق سياسة الوحدات الصالحة، وتظل المطالبة مفتوحة. يعرض التقرير ثلاثة أسباب: بيانات تعبئة غير دقيقة، وإعادة عمل مستند، وتلف مادي. عبارة «الشحن كان أغلى» كانت ستخفي الإجراءات الثلاثة اللازمة للطلب التالي.
يفرض خط الأساس الجديد قياس الكراتين قبل الحجز، ومراجعة المستند قبل الإرسال، ودليلاً أقوى على تعبئة الخزف. قيمة المثال ليست في الإجمالي الخيالي، بل في ربط كل فرق بدليل وعمل تصحيحي.
أغلق الشحنة بحزمة قصيرة قابلة للمراجعة
- حدود الحساب ومفتاح الشحنة وإصدار المنتج والوحدة الصالحة محددة.
- خط الأساس وتاريخه وافتراضاته واعتماداته محفوظة.
- كل بند يحمل العملة والمصدر والحالة وطريقة التوزيع.
- سعر الشراء مطابق للكمية والمواصفة والتعبئة وIncoterms.
- مصروفات المنشأ والدولي والوجهة والتسليم المحلي منفصلة.
- القيمة الجمركية والتكلفة الإدارية بقيتا سجلين مستقلين.
- أسعار التحويل وتواريخها مسجلة لغرضها المعلن.
- التكلفة المباشرة تخص منتجها والمشتركة موزعة بمحرك موثق.
- الفواتير والإيصالات وأحداث الشحن والأرصدة متطابقة.
- النقص والتلف والإصلاح والتعويض ظاهرة.
- لكل فرق جوهري سبب ومسؤول وإجراء تصحيحي.
- تغذي تكلفة الوحدة المغلقة مراجعة الهامش وخط أساس الطلب التالي.
إذا بقيت المدخلات الجمركية أو مصروفات الوجهة غير محسومة، فراجع الملف الحقيقي مع مختص مؤهل قبل اعتماد الرقم. توضح صفحة خدمة التخليص الجمركي المعلومات اللازمة لدراسة حالة فعلية. لا تؤكد مقالة أو حاسبة التزاماً خاصاً بالوجهة من دون المنتج والتصنيف والمستندات والمسار والقواعد الحالية.
المصادر وحدود استخدامها
يعتمد فصل القيمة الجمركية عن سجل الإدارة على الشرح الفني لمنظمة التجارة العالمية وعرض منظمة الجمارك العالمية لاتفاق التقييم. يشرحان قيمة المعاملة وتسلسل الطرق، ولا يحولان ورقة التكلفة الإدارية إلى بيان جمركي.
يأتي توزيع بعض الالتزامات والمخاطر والتكاليف من أسئلة وأجوبة ICC الرسمية عن Incoterms 2020. أما إرشاد Method 1 البريطاني فيُستخدم مثالاً على اعتماد المعاملة على قانون الوجهة، وليس قاعدة لكل مستورد.
توضح منهجية البنك الدولي التاريخية لتكلفة الاستيراد مراحل العملية، وتبين بيانات UNCTAD لتكلفة التجارة والنقل سبب اختلاف المصروفات باختلاف الاقتصاد والسلعة والوسيلة. لم نأخذ منها سعر شحن أو رسم أو ضريبة أو صرف حالي.
أسئلة شائعة
هل التكلفة الواصلة هي القيمة الجمركية؟
لا. القيمة الجمركية تقييم قانوني لأغراض الجمارك وفق قواعد الوجهة. والتكلفة الواصلة رؤية إدارية لمصاريف إيصال البضاعة إلى نقطة محددة. قد تتقاطع بعض البنود، لكن يجب أن يبقى الحسابان مستقلين وقابلين للمراجعة.
هل تكفي إضافة نسبة ثابتة إلى سعر المصنع؟
قد تساعد النسبة في تصور أولي جداً، لكنها لا تغلق شحنة حقيقية. يجب توثيق المسار والمنتج والكمية والتعبئة وIncoterms والجمارك ورسوم الوجهة وتواريخ العملات والاستثناءات من الطلب نفسه.
هل أوزع الرسوم والضرائب بقيمة المنتج؟
لا تستخدم متوسطاً قبل الحساب القانوني لكل منتج. قد يختلف رمز HS والقيمة والمنشأ والمعاملة في الوجهة بين الأصناف. انقل النتيجة المؤكدة إلى السجل الإداري بعد المراجعة.
كيف أوزع الشحن بين عدة منتجات؟
استخدم المحرك الذي يفسر الرسم. يناسب الحجم شحنة LCL الخفيفة، والوزن البضاعة الكثيفة، ويخص المسار المباشر ما حمله من وحدات. اكتب القاعدة واختبر معقولية النتيجة.
متى تصبح التكلفة نهائية؟
بعد تسجيل الفواتير الجوهرية والجمارك والاستلام والأرصدة والمطالبات المعروفة أو استحقاقها وفق سياسة متفق عليها. بعدها يقفل الإصدار ويوثق أي تعديل لاحق.
أين يظهر التلف أو النقص؟
احتفظ بالتكلفة الأصلية والكمية غير الصالحة والمناولة والإصلاح أو البديل والتعويض في أسطر منفصلة. بذلك تظهر تكلفة الوحدات السليمة والخسارة التشغيلية من دون افتراض دفع المطالبة.
هل أرخص عرض شحن يعطي أقل تكلفة واصلة؟
ليس بالضرورة. قد تختلف نقاط الخدمة وأساس الوزن أو الحجم والمستبعدات والصلاحية وافتراضات الوجهة. وحّد النطاق أولاً، ثم قارن مجموع السيناريو وخطر التنفيذ.
اجعل الرقم النهائي قابلاً للشرح
التكلفة الواصلة الموثوقة ليست جدولاً مزدحماً ينتهي برقم يبدو دقيقاً. إنها سلسلة قصيرة من الأدلة: ماذا توقع الفريق، ماذا تغير، ماذا دُفع، كيف وُزعت المصروفات، كم وحدة سليمة وصلت، وما الذي يجب تعديله في الطلب التالي. إذا استطاع شخص من خارج المحادثات الأصلية تتبع هذه السلسلة، أصبح للملف معنى إداري حقيقي.
للمراجعة العملية جهّز أمر الشراء والمواصفة النهائية وفواتير المورد والمدفوعات وقائمة التعبئة وعروض وفواتير النقل ومستندات الشحن والبيان الجمركي وفواتير الوجهة وتقرير الاستلام وأدلة الفحص والأرصدة وحالة المطالبة. أحضر الأسئلة المفتوحة أيضاً، لا الإجمالي وحده. ففي البنود المفتوحة غالباً توجد فرصة تحسين القرار.
[…] الشركة وأي فرق يحتاج تفسيراً من مقدم الخدمة. يساعد دليل ضبط التكلفة النهائية للاستيراد من الصين على متابعة ذلك بعد الحجز. التعلم المفيد هو تحسين […]