راهنمای ساده و مستند برای تبدیل برآورد واردات به هزینه واقعی هر واحد، با تفکیک ارزش گمرکی، تخصیص هزینه و تحلیل اختلاف.
هزینه تمامشده، قصه کامل رسیدن کالا تا مقصد است
قیمت واحدی که فروشنده چینی اعلام میکند فقط اولین خط هزینه است. کالا هنوز ممکن است به بستهبندی صادراتی، حمل داخل چین، تجمیع، کرایه بینالمللی، بیمه، خدمات گمرکی، هزینههای مقصد، حمل داخلی، بازرسی و گاهی اصلاح کمبود یا خسارت نیاز داشته باشد. هزینه تمامشده این بخشها را در یک پرونده جمع میکند و در پایان نشان میدهد هر واحد قابلفروش یا قابلاستفاده واقعاً چقدر برای کسبوکار تمام شده است.
پس پرسش درست این نیست که «چند درصد روی قیمت کارخانه بگذاریم؟» باید روشن کنیم محاسبه از کجا شروع میشود، کجا تمام میشود، مربوط به کدام نسخه کالا و چه تعدادی است. درصدی که از یک محموله قدیمی برداشته شده، مسیر، اینکوترمز، نوع کالا، ارزش گمرکی، تاریخ تبدیل ارز و هزینههای پیشبینینشده را پنهان میکند. یک جدول نسخهبندیشده این فرضها را جلو چشم نگه میدارد.
تمرکز این راهنما روی مرحله بعد از برآورد اولیه است: ساخت مبنا، وصلکردن هر ردیف به مدرک، جایگزینی عددهای تخمینی با فاکتور واقعی، فهم دلیل اختلاف و بستن پرونده با هزینه واحد قابلاتکا. مجموعه راهنماهای خرید و واردات از چین این کار را به تصمیمهای تأمینکننده، مدارک و حمل وصل میکند؛ اگر هنوز مسیر کلی پروژه روشن نیست، اول مراحل شروع واردات از چین را ببینید. محاسبهگر هزینه واردات برای سناریوی اولیه مفید است؛ این مقاله توضیح میدهد با شروع سفارش واقعی چگونه عددها را کنترل کنیم.
اول مرز محاسبه را در یک جمله بنویسید
شروع و پایان محاسبه باید معلوم باشد. مثلاً بنویسید: «از کارخانه فروشنده در نینگبو تا تحویل کالای آماده فروش در انبار ما». یک شرکت ممکن است محاسبه را هنگام ترخیص تمام کند و شرکت دیگر هزینه توزیع تا چند شعبه را هم داخل آن بیاورد. هر دو روش میتوانند برای هدف خودشان درست باشند، اما جمع این دو جدول با هم قابلمقایسه نیست. مرز مبهم معمولاً باعث میشود یک هزینه دوبار شمرده شود و هزینه دیگری کامل جا بماند.
واحد نهایی را هم مشخص کنید. میخواهید هزینه هر عدد، هر کارتن، هر کیلو، هر ست یا هر بسته فروشگاهی را بدانید؟ فرض کنید ده عدد برای آزمون مصرف شده، دو عدد آسیب دیده و چند قطعه یدکی رایگان همراه بار آمده است. اگر کل هزینه را فقط بر تعداد سفارش تقسیم کنید، نتیجه درباره کالای واقعاً قابلفروش گمراهکننده میشود. تعداد سفارش، ارسالشده، تحویلشده، پذیرفتهشده و قابلفروش را جدا نگه دارید.
سه نگاه را با هم قاطی نکنید. نگاه نقدینگی میگوید پول چه زمانی از حساب خارج میشود. نگاه گمرکی برای اظهار قانونی در کشور مقصد است. نگاه مدیریتی نشان میدهد شرکت چه هزینههایی را بخشی از بهای اقتصادی کالا میداند. این سه بخش همپوشانی دارند، اما یکی نیستند. مالیات قابلاسترداد، هزینه تأمین مالی یا مجوز سالانه ممکن است در هر نگاه رفتار متفاوتی داشته باشد. سیاست نهایی باید با حسابدار و مشاور مالیاتی مربوط به همان کسبوکار هماهنگ شود.
برای محموله یک شناسه ثابت بسازید؛ مثلاً شماره سفارش خرید بهاضافه شماره محموله. همین شناسه روی جدول هزینه، فاکتورها، پرداختها، فایل حمل، اظهارنامه، رسید انبار و پرونده خسارت بیاید. پرونده باید وقتی مسئول خرید در دسترس نیست هم برای نفر بعدی قابلفهم باشد. همین کار ساده جلوی ثبت فاکتور دیررس بندر یا هزینه بازرسی روی سفارش اشتباه را میگیرد.
پیش از پرداخت، یک برآورد مبنا داشته باشید
اولین برآورد کامل را قبل از تعهد تجاری و پرداخت پیشپرداخت بسازید. تاریخ و شماره نسخه روی آن بگذارید. قیمت کالا، قالب و هزینه یکباره، حمل مبدأ، امور صادراتی، تجمیع، کرایه بینالمللی، بیمه، ردیفهای گمرکی، خدمات مقصد، حمل داخلی، بازرسی، آزمایش، کارمزد پرداخت و ذخیره احتیاطی را جدا بنویسید. خانه خالی به معنی صفر نیست؛ کنار هر ردیف بنویسید «در ردیف دیگر لحاظ شده»، «برآوردی»، «طبق Quote»، «صفرِ تأییدشده» یا «هنوز نامشخص».
هر عدد باید ستون «مبنای عدد» داشته باشد: نام سند، ارز، تاریخ پیشنهاد، مدت اعتبار، تعداد، اینکوترمز و نقطه نامگذاریشده، مسیر، روش حمل، وزن یا حجم مبنا و مسئول پیگیری. اگر فورواردر هنوز هزینههای مقصد را اعلام نکرده است، همان را بهعنوان مورد باز ثبت کنید. برداشتن عدد از محموله قدیمی فقط ظاهر جدول را کامل میکند و ریسک را پنهان نگه میدارد.
فرضهای مهم را کنار جمع کل بیاورید. کرایه دریایی که با ابعاد اولیه کارتن حساب شده ممکن است بعد از بستهبندی نهایی عوض شود. هزینه گمرکی بر پایه HS Code موقت ممکن است با تغییر طبقهبندی یا ترکیب کالا تغییر کند. قیمت فروشنده هم پس از نهاییشدن چاپ، مواد یا تعداد میتواند متفاوت باشد. فرض باید آنقدر روشن باشد که تیم بداند با وقوع چه اتفاقی باید نسخه جدیدی از برآورد بسازد.
مسئول هر بخش را تعیین کنید. خرید میتواند قیمت محصول و قالب را کنترل کند، لجستیک مسئول مسیر و هزینه حمل باشد، فرد متخصص ورودیهای گمرکی را بررسی کند و مالی ارز و سقف تعهد را ببیند. در شرکت کوچک شاید همه این نقشها با یک یا دو نفر باشد؛ باز هم خوب است کنار هر تأیید بنویسید چه چیزی بررسی شده. یک امضا زیر عدد نهایی بدون توضیح، بعداً کمک زیادی نمیکند.
قیمت فروشنده را بهعنوان یک بسته تعهد بخوانید
کار را از آخرین نسخه سفارش خرید شروع کنید، نه از اسکرینشات اولین گفتوگو. قیمت واحد را با تعداد، مشخصات فنی، بستهبندی، لوازم همراه، قطعه یدکی، برچسب، قالب، اعتبار هزینه نمونه، آزمایش، گواهی و شرط تحویل تطبیق دهید. از فروشنده بخواهید هزینههای یکباره را از هزینه تکرارشونده هر واحد جدا کند. اگر قالب در سفارش اول کامل پرداخت شده، نباید بدون دلیل در تمام سفارشهای بعدی دوباره داخل قیمت واحد پنهان بماند.
اینکوترمز و نقطه دقیق تحویل مشخص میکنند خریدار و فروشنده کدام کارها، ریسکها و هزینههای تعیینشده را پذیرفتهاند. ICC توضیح میدهد این قواعد درباره تعهدها، انتقال ریسک و بخشی از هزینهها هستند و جای قرارداد فروش را نمیگیرند. راهنمای اینکوترمز واردات از چین را کنار پیشنهاد بخوانید. عبارت کلی «FOB China» کافی نیست؛ نام دقیق بندر یا محل و نسخه Incoterms باید نوشته شود و باز هم قرارداد و برنامه حمل واقعی جداگانه خوانده شوند.
مرزهای متفاوت قیمت را پیدا کنید. پیشنهاد EXW ممکن است بارگیری در کارخانه، تشریفات صادرات و انتقال تا انبار مبدأ را پوشش ندهد. قیمت تحویلشده ممکن است بخشی از مسیر مقصد را داشته باشد، ولی عوارض واردات یا تخلیه را شامل نشود. CIF هم به معنی «همه هزینهها تا انبار» نیست. تا وقتی همه پیشنهادها به یک نقطه شروع و پایان تبدیل نشدهاند، رتبهبندی آنها نتیجه قابلاتکایی نمیدهد.
اعتبارها و تخفیفها را مانند هزینهها ثبت کنید. بازپرداخت قالب، کسر هزینه نمونه، تخفیف تعداد، اعتبار گارانتی یا جبران کمبود فقط زمانی اقتصاد سفارش را تغییر میدهد که استحقاق و تسویه روشن باشد. وضعیت را بنویسید: درخواستشده، پذیرفتهشده، صادرشده یا دریافتشده. وعده شفاهی را پیش از دریافت مدرک از هزینه بستهشده کم نکنید.
هزینه را در تمام مسیر مبدأ، حمل و مقصد دنبال کنید
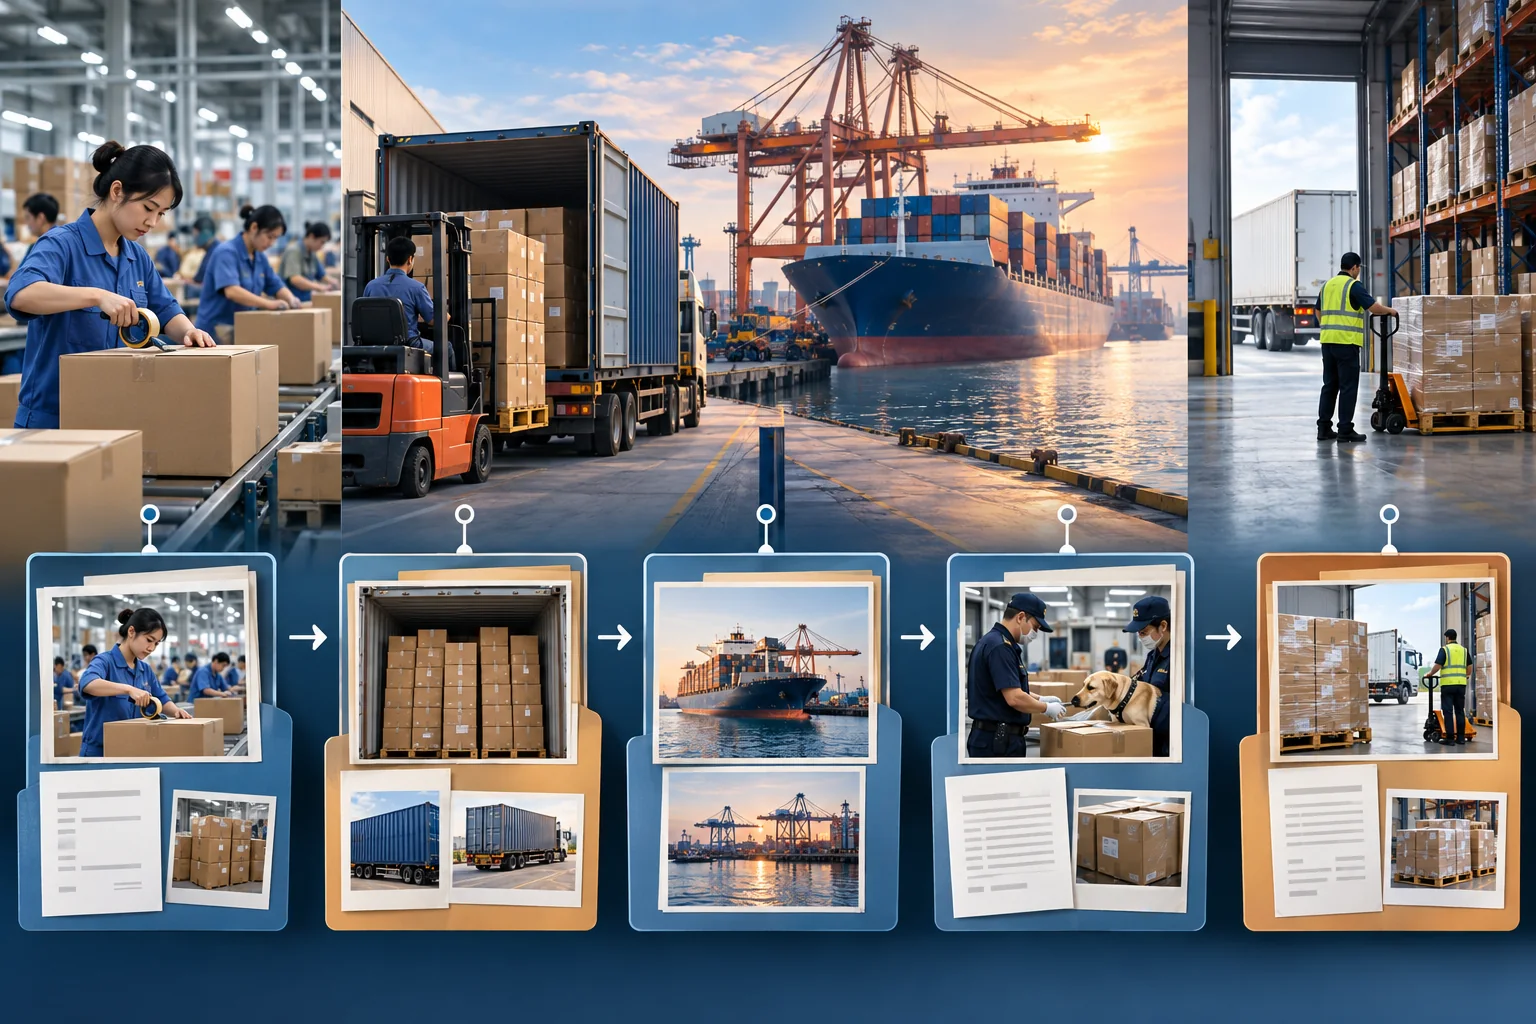
در مبدأ ممکن است هزینه جمعآوری، بستهبندی صادراتی، پالت، تجمیع، انبار، مدارک، ترمینال و تشریفات صادرات وجود داشته باشد. اینکه کدام مورد بر عهده شماست به مسیر و شرط معامله بستگی دارد. از فورواردر بخواهید نقطه شروع و پایان، مبنای محاسبه، موارد داخل و خارج قیمت، اعتبار پیشنهاد و تخمینی یا عبوریبودن هر هزینه را روشن کند. راهنمای مقایسه پیشفاکتورهای حمل از چین برای همسطحکردن چند Quote قبل از انتخاب مسیر نوشته شده است.
کرایه بینالمللی را به رزرو نهایی وصل کنید، نه فقط اولین پیشفاکتور. وزن قابلمحاسبه، حجم نهایی، نوع کانتینر، مسیر، سرویس، هزینههای اضافه و هر تغییری پس از Booking را ثبت کنید. اگر بخشی از سفارش هوایی و بقیه دریایی میرود، دو مسیر جدا بسازید و هزینه هرکدام را فقط روی کالاهای همان بخش سرشکن کنید. میانگینگرفتن ساده، هزینه واقعی بخش فوری را پنهان میکند.
در مقصد معمولاً ردیفهایی میآیند که در قیمت فروشنده یا فورواردر مبدأ دیده نمیشوند: هزینه ترمینال، آزادسازی سند، کارگزار گمرکی، بازرسی، انبارداری، دموراژ یا دیتنشن در صورت وقوع، حمل داخلی، تخلیه و هزینههای استثنایی تحویل. نام و مبلغ این موارد در همه مسیرها ثابت نیست. برای هر ردیف فاکتور و رویدادی را که باعث آن شده نگه دارید. هزینه ناشی از تأخیر سند باید بهعنوان استثنا دیده شود، نه اینکه داخل «حمل عادی» گم شود.
بیمه را جدا ثبت کنید. مبنای مبلغ بیمهشده، مسیر، متن پوشش، فرانشیز، بیمهنامه یا گواهی و محموله مرتبط باید معلوم باشد. در صورت خسارت، مبلغ احتمالی جبران را تا زمان پذیرش بهعنوان طلب قطعی از هزینه کم نکنید. دریافتی بیمه میتواند نتیجه مدیریتی را تغییر دهد، اما علت عملیاتی خسارت را از بین نمیبرد.
ارزش گمرکی با هزینه تمامشده یکی نیست
سازمان تجارت جهانی، ارزش معامله را در صورت برقرار بودن شرایط، مبنای اصلی ارزشگذاری گمرکی میداند: قیمت واقعاً پرداختشده یا قابل پرداخت بهاضافه تعدیلات مقرر. سازمان جهانی گمرک نیز توضیح میدهد اگر این روش قابل استفاده نباشد، روشهای بعدی با ترتیب مشخص بررسی میشوند. این فرایند قانونی با جدول مدیریتی هزینه تمامشده تفاوت دارد.
ممکن است جدول مدیریتی ردیفهایی داشته باشد که داخل ارزش گمرکی نیستند؛ در مقابل، قانون مقصد ممکن است تعدیلی بخواهد که در فاکتور فروشنده بهصورت یک خط مستقل دیده نمیشود. رفتار بستهبندی، قالب و مواد تأمینشده توسط خریدار، حق امتیاز، کمیسیون، کرایه و بیمه به قانون و واقعیت معامله بستگی دارد. راهنمای ارزش گمرکی واردات از چین این تصمیم تخصصی و مدارک آن را جداگانه توضیح میدهد.
در جدول خود ستونهای ارزش اظهارشده، مبنای حقوق ورودی، نتیجه تأییدشده، مرجع یا مشاور، نرخ تبدیل مربوط، شماره اظهارنامه و تاریخ را نگه دارید. اجازه ندهید فرمول Landed Cost خودش با یک فرض، ارزش گمرکی بسازد. نتیجه تأییدشده گمرکی بعد از بررسی تخصصی وارد جدول مدیریتی میشود. این تفکیک کمک میکند اگر بعداً درباره ارزش سؤال شد، منطق قانونی زیر محاسبه تجاری دفن نشده باشد.
کشور مقصد همچنین تعیین میکند یک مالیات قابلبازیافت است، جزو بهای کالا ثبت میشود یا رفتار دیگری دارد. روش یک کشور یا حتی یک شرکت را برای پرونده دیگر کپی نکنید. ابتدا مبلغ و مدرک را ثبت کنید؛ سپس بر اساس راهنمایی حسابداری، مالیاتی و گمرکی همان مقصد تصمیم بگیرید. این مقاله روش کنترل را توضیح میدهد و نرخ عمومی یا همیشگی ارائه نمیکند.
ارز و تاریخ، بخشی از خود عدد هستند
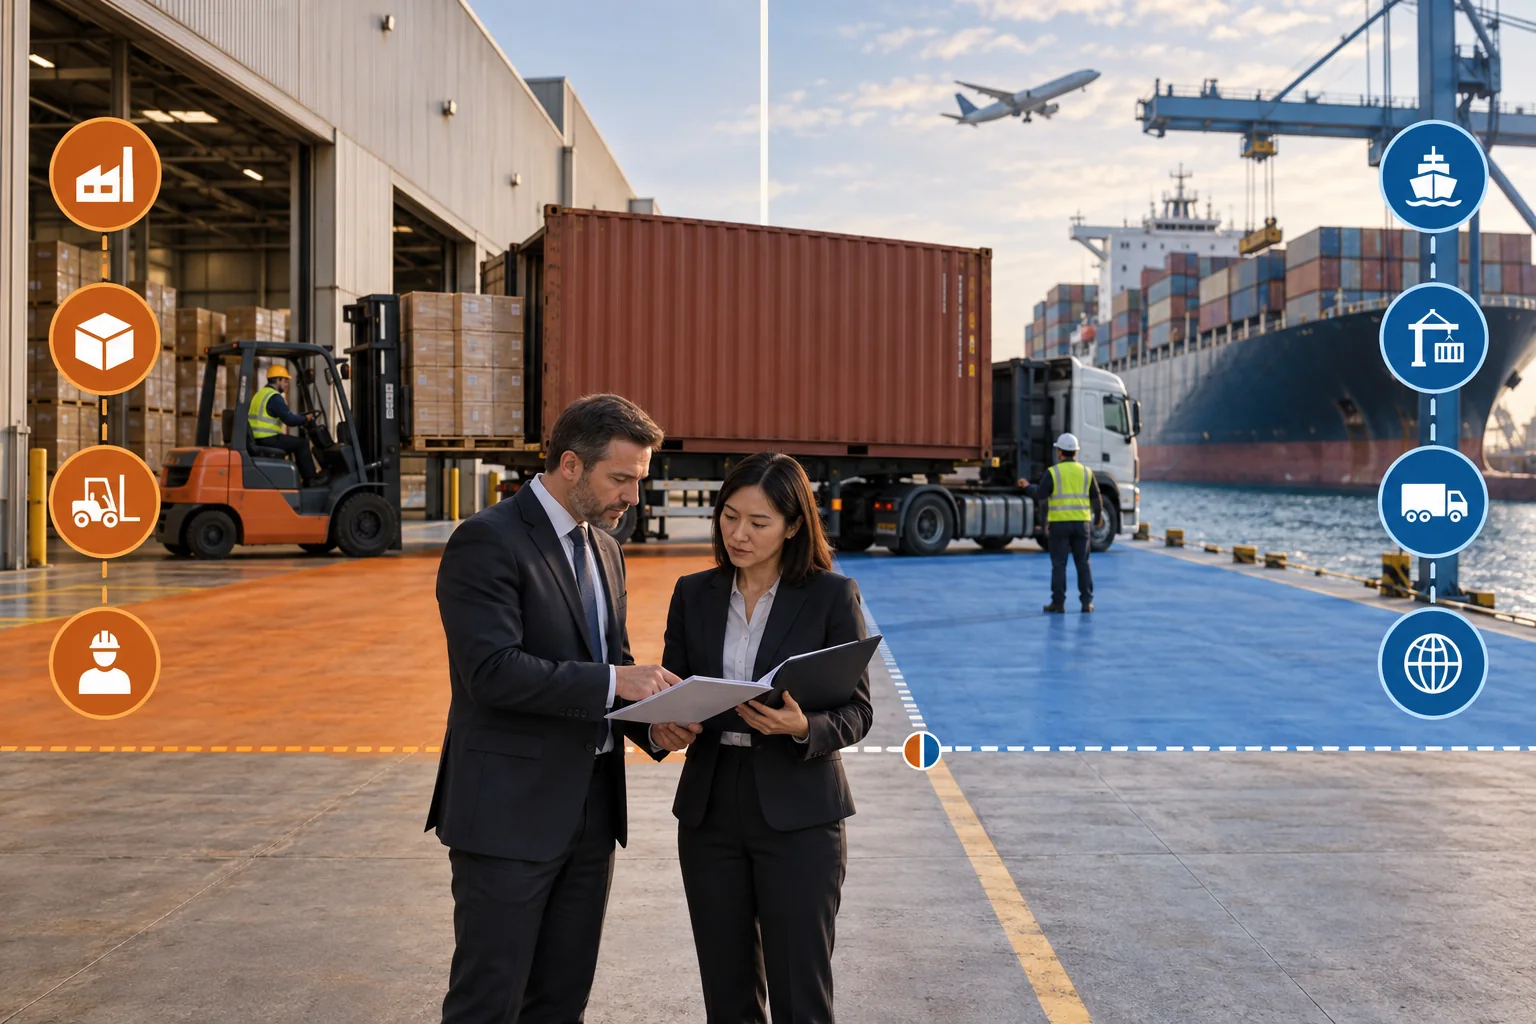
مبلغی که ارز و تاریخش معلوم نیست ناقص است. مبلغ اصلی، ارز اصلی، نرخ تبدیل، منبع نرخ، تاریخ قابلاعمال، مبلغ تبدیلشده و هدف تبدیل را جدا بنویسید. اظهار گمرکی ممکن است مبنای رسمی خاصی بخواهد که با نرخ بودجهریزی یا ثبت حسابداری شرکت فرق دارد. اگر لازم است هر دو را نگه دارید و نامشان را طوری بنویسید که با هم اشتباه نشوند.
یک سفارش ممکن است با یک نرخ پیشپرداخت شود، مانده آن با نرخ دیگر پرداخت شود و فاکتور حمل در روز دیگری تسویه گردد. میانگینگیری برای تحلیل سناریو بد نیست، اما نباید جای سند واقعی را بگیرد. اگر مدیریت میخواهد اثر ارز را ببیند، اختلاف قیمت، اختلاف نرخ ارز و اختلاف لجستیک را جدا گزارش کنید. این تفکیک مانع میشود تغییر بازار به اشتباه به عملکرد تیم حمل نسبت داده شود.
شرایط وابسته به زمان را هم ثبت کنید: اعتبار کرایه، Free Time، هزینه انبار، مهلت آزمایش، مجوز و اعتبار قیمت فروشنده. بالای برآورد تاریخ «معتبر تا» و کنار ردیف نامطمئن تاریخ پیگیری بعدی بگذارید. علامت روشن انقضا از عددی که ظاهراً دقیق است اما دیگر اعتبار ندارد مفیدتر است.
اگر یک پرداخت چند سفارش را پوشش میدهد، مبلغ را با حواله و صورتحساب فروشنده تفکیک کنید. اگر بانک یا ارائهدهنده پرداخت از هر طرف کارمزد میگیرد، مبلغ ناخالص، کارمزد، مبلغ خالص و سفارش مربوط را ثبت کنید. راهنمای مراحل پرداخت به تأمینکننده چینی نشان میدهد چگونه مدرک پرداخت با پیشرفت سفارش مرتبط میشود، بدون اینکه یک مسیر بانکی برای همه معاملات قابلاستفاده فرض شود.
هزینه مشترک را با محرک واقعی آن سرشکن کنید
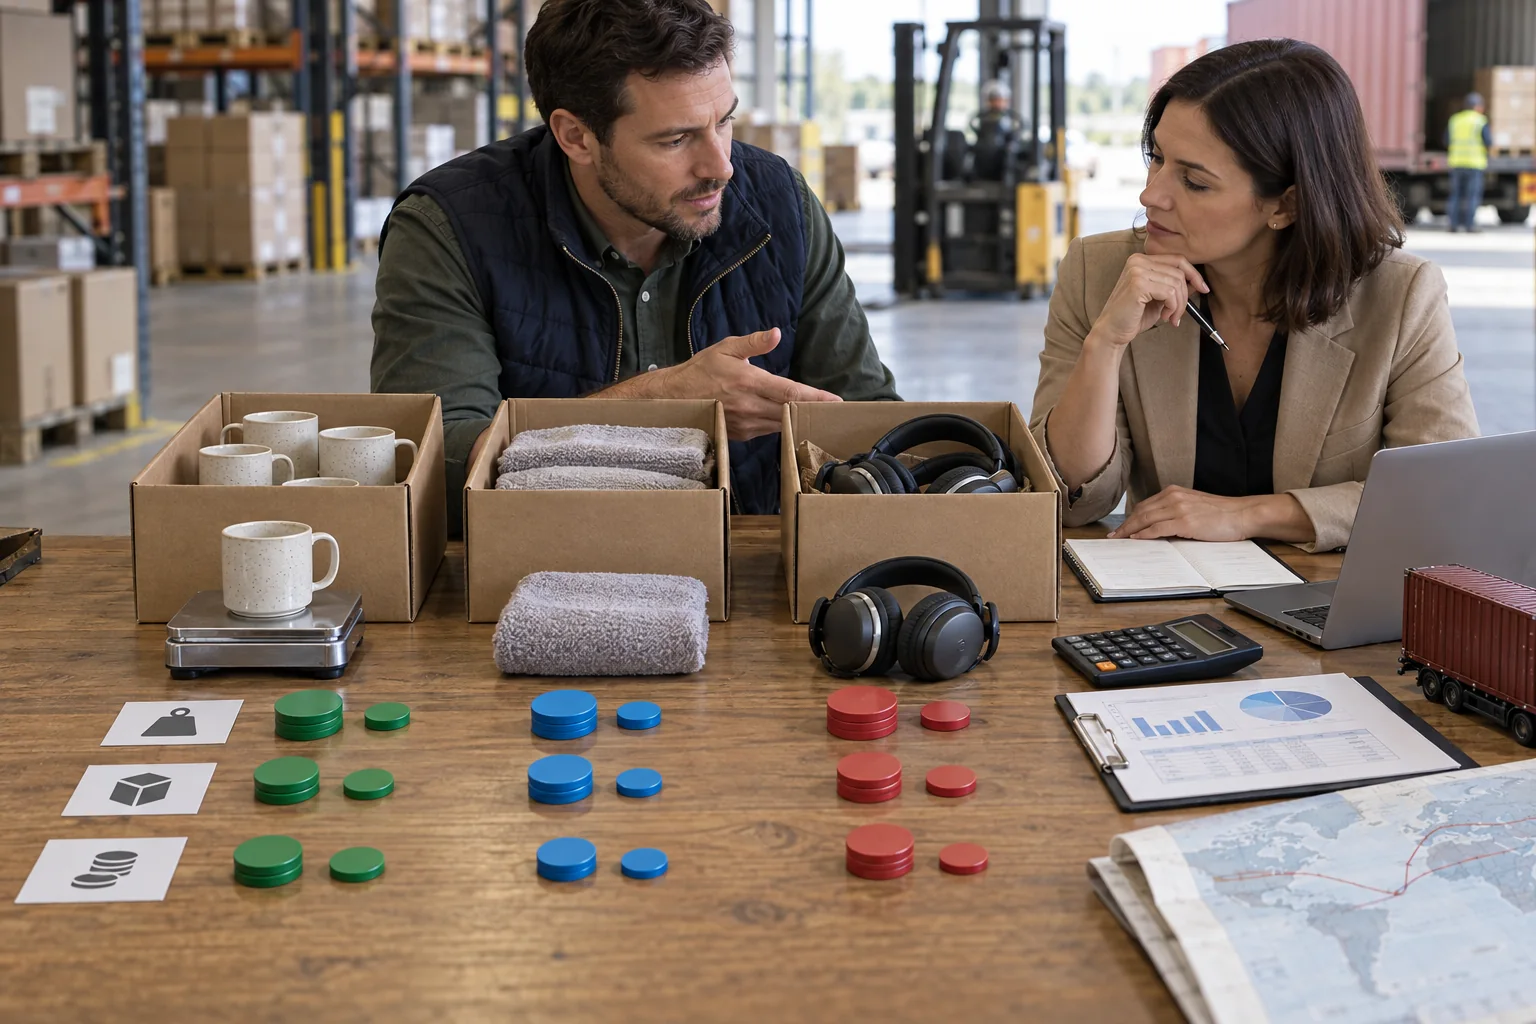
برای محموله ترکیبی یک روش واحدِ بینقص وجود ندارد. ارزش کالا ممکن است برای بیمه یا هزینهای که بر پایه ارزش گرفته میشود مناسب باشد. وزن برای کالای متراکم محرک بهتری است. حجم در خردهبار دریایی سبک اهمیت بیشتری دارد. تعداد واحدها میتواند برای برچسبزنی یکنواخت مناسب باشد. حقوق و عوارض گمرکی معمولاً باید براساس طبقهبندی و ارزش همان SKU بررسی شود، نه با یک میانگین برای کل بار.
برای هر ردیف روش را جدا انتخاب و ثبت کنید. فقط چون نرمافزار اجازه میدهد، همه هزینهها را بر پایه قیمت خرید پخش نکنید. کالای ارزان و حجیم ممکن است بیشتر کانتینر را اشغال کند؛ کالای کوچک و گران میتواند سهم بیشتری از ریسک بیمه داشته باشد. هدف، عدد قابلتوضیح و ثابتروش است، نه پیچیدهکردن ظاهری فایل.
هزینهای که مستقیم به یک کالا مربوط است مستقیم باقی بماند. اگر آزمایشگاه فقط یک SKU را تست کرده، هزینه روی همان کالا بنشیند. اگر قطعه جایگزین با حمل هوایی فوری آمده، این هزینه را بیدلیل میان همه کالاهای سالم دریایی پخش نکنید؛ مگر شرکت سیاست ثبتشده دیگری داشته باشد. ابتدا ردیفهای مستقیم را جدا کنید، بعد سراغ مجموعه هزینه مشترک بروید.
پس از سرشکنکردن یک کنترل منطقی انجام دهید. هزینه هر واحد، نسبت هزینه جانبی به قیمت خرید، وزن، حجم و حاشیه مورد انتظار SKUها را کنار هم ببینید. نتیجه عجیب الزاماً اشتباه نیست، ولی باید توضیحپذیر باشد. نسخه فایل و روش تخصیص را ذخیره کنید تا سفارش بعدی با همان منطق مقایسه شود.
همراه با حرکت بار، تخمین را با سند واقعی عوض کنید
برای وضعیت هر ردیف از چند واژه ثابت استفاده کنید: برآوردی، Quoteشده، تعهدشده، فاکتورشده، پرداختشده، مورد اختلاف، اعتباردادهشده و بستهشده. همه تیمها روی یک جدول کار کنند و فایل جدا برای خرید، حمل و مالی نسازند. ستون مبنا را پاک نکنید؛ باید معلوم بماند هنگام تأیید سفارش چه اطلاعاتی داشتیم. عدد واقعی نباید تاریخ تصمیم را بازنویسی کند.
برای هر هزینه واقعی سه چیز را به هم وصل کنید: چه کالا یا خدمتی سفارش داده شد، چه مدرکی انجام رویداد را نشان میدهد و فاکتور یا پرداخت کدام است. برای جمعآوری بار میتواند پیشفاکتور تأییدشده، رسید انبار و فاکتور فورواردر باشد. برای بازرسی، Scope، گزارش و فاکتور لازم است. برای هزینه مقصد، اعلام هزینه، رویداد آزادسازی و رسید پرداخت کمک میکند. خود پرداخت بهتنهایی ثابت نمیکند هزینه متعلق به این محموله است.
برای مرتبکردن فاکتور تجاری، Packing List، سند حمل، مدرک مبدأ و مدارک مقصد از راهنمای اسناد واردات استفاده کنید. نام فایل بهتر است شناسه محموله، فروشنده یا ارائهدهنده، نوع سند، تاریخ، ارز و نسخه را داشته باشد. پرونده مرتب، زمانی را که حسابرس، شریک یا مشاور گمرکی سؤال میکند بهشدت کم میکند.
بعد از تحویل، یک بازه مشخص برای بستن هزینه تعیین کنید. بعضی فاکتورها دیر میرسند، پرونده خسارت باز میماند یا تعدیل نهایی حمل داخلی هنوز نیامده است. تا دریافت ردیفهای مهم یا ثبت ذخیره مطابق سیاست حسابداری، نتیجه را «موقت» نگه دارید. سپس نسخه بسته را قفل کنید و برای هر فاکتور دیررس، تعدیل مستند بسازید.
اختلاف را توضیح دهید، فقط گزارش نکنید
برای هر ردیف، تفاوت برآورد و واقعیت را بهصورت مبلغ و یک نسبت قابلفهم محاسبه کنید. بعد علت را بنویسید. تغییر تعداد، اصلاح مشخصات، ابعاد نهایی بسته، تغییر مسیر، تأخیر رزرو، پایان اعتبار نرخ، اصلاح HS Code، حرکت ارز، نتیجه بازرسی، انبارداری، خطای سند، Split Shipment، کمبود و برآورد ناقص از علتهای رایجاند.
قابلکنترل و بیرونی را با دقت جدا کنید. اختلال بندر میتواند بیرونی باشد، اما انبارداری ناشی از سندی که دیر آماده شده یک ضعف فرایندی است. حرکت ارز بیرونی است، ولی از دستدادن نرخ تأییدشده بهدلیل تأخیر داخلی میتواند قابلکنترل باشد. هدف این بررسی پیدا کردن اقدام بعدی است، نه مقصر. توالی رویداد را با مدرک بنویسید و توضیح مسئول را هم ثبت کنید.
آستانه بازبینی داشته باشید. اختلاف کوچک شاید با یک یادداشت بسته شود؛ تغییر مهم میتواند پرونده تجاری را دوباره به خرید، لجستیک و مالی برگرداند. آستانه باید با حاشیه سود و ریسک همان سفارش هماهنگ باشد، نه یک درصد عمومی. محصولی با حاشیه کم از اختلافی آسیب میبیند که در سطح کل محموله کوچک به نظر میرسد.
علت تکراری را به کنترل تازه تبدیل کنید. اگر ابعاد نهایی کارتن مرتب کرایه را بالا میبرد، پیش از Booking اطلاعات بستهبندی تولید را اجباری کنید. اگر هزینه مقصد جا میماند، جدول کامل Destination Charges را شرط Quote بگذارید. اگر کارمزد بانکی اشتباه پخش میشود، فرم تطبیق پرداخت را اصلاح کنید. بستن درست یک سفارش باید برآورد سفارش بعدی را بهتر کند.
کمبود، خسارت، اصلاح و کالای رایگان را آشکار نگه دارید
پس از رسیدن بار، مخرج محاسبه میتواند تغییر کند. تعداد تحویلشده، پذیرفتهشده، آسیبدیده، نمونهها، قطعات یدکی و کالای در انتظار بررسی را جدا ثبت کنید. طبق سیاست روشن مشخص کنید چه تعدادی از نظر اقتصادی قابلاستفاده است. تقسیم هزینه بر تعداد فاکتور ممکن است محموله آسیبدیده را ارزانتر از واقع نشان دهد.
هزینه اصلی محصول، جابهجایی اضافه، Survey، تعمیر، حمل جایگزین، امحا و مبلغ احتمالی جبران را در ردیفهای جدا نگه دارید. این کار هم بهای رسیدن به کالای سالم را نشان میدهد و هم زیان عملیاتی را. اگر فروشنده جایگزین رایگان میفرستد، حمل و کارهای مقصد آن همچنان هزینه واقعیاند. طلب خسارت تا پیش از پذیرش، دریافتی قطعی نیست.
کنترل کیفیت وقتی خروجی قابلفروش یا هزینه محموله را تغییر میدهد بخشی از داستان هزینه است. دامنه بازرسی و کنترل کیفیت باید از قبل روشن باشد؛ فاکتور بازرسی با اثر مالی عیبهایی که پیدا میکند یکی نیست. این دو را به هم لینک کنید، اما در یک ردیف ادغام نکنید.
هزینه غیرمستقیم و تأمین مالی را با برچسب جدا ببینید
بعضی شرکتها Landed Cost را تا تحویل انبار محدود میکنند. بعضی دیگر هزینه تأمین مالی، خواب سرمایه، کار داخلی، نرمافزار، برنامه انطباق، انبار بعد از تحویل یا گارانتی مورد انتظار را هم برای تصمیم مدیریتی میبینند. ابتدا یک هسته روشن از هزینه محموله بسازید؛ سپس اگر لازم است نمای مدیریتی دوم را اضافه کنید. مخلوطکردن هر دو بدون برچسب، مقایسه سفارشها را خراب میکند.
زمان اثر اقتصادی دارد. مسیر طولانیتر شاید کرایه کمتری داشته باشد، ولی پول را بیشتر درگیر کند یا خطر تمامشدن موجودی را بالا ببرد. این اثر برای انتخاب روش حمل مهم است، اما با فاکتور کرایه یکی نیست. هزینه فرصت برآوردی در ستون سناریو بماند و کارمزد واقعی بانک یا تأمین مالی در ستون سند واقعی ثبت شود.
وقتی زمان و موجودی روی انتخاب مسیر اثر دارند، حمل هوایی و دریایی را با مرز خدمت و فرضهای تجاری یکسان مقایسه کنید. پرونده هزینه تمامشده بعداً نشان میدهد فرضهای اولیه چقدر منطقی بودهاند، اما نباید تصمیم گذشته را با اطلاعاتی که آن روز در دسترس نبود قضاوت کند.
مثال آموزشی: سه کالا در یک محموله تجمیعی
یک محموله فرضی را در نظر بگیرید که شامل ماگ سرامیکی، حوله تاشده و هدفون از سه فروشنده است. تمام اعداد این مثال صرفاً آموزشیاند و نرخ جاری حمل، ارز، حقوق ورودی یا مالیات محسوب نمیشوند. خریدار مرز را «تحویل کالای پذیرفتهشده در یک انبار» تعریف میکند و همه مبلغهای اصلی را با ارز اولیه خودشان نگه میدارد.
قیمت محصول و آزمون بستهبندی ماگ مستقیماند. جمعآوری و تجمیع چین براساس کارتن ورودی هر فروشنده سرشکن میشود. خردهبار دریایی و هزینههای مقصد بیشتر براساس حجم اندازهگیریشده پخش میشوند. بیمه براساس ارزش بیمهشده است. نتیجه گمرکی هر کالا از طبقهبندی، ارزش، مبدأ و مقررات مقصد خودش میآید و از یک درصد میانگین برای کل محموله ساخته نمیشود.
پیش از تأیید، حجم نهایی، بخشی از هزینه مقصد و نتیجه گمرکی هنوز باز است. تیم فقط وقتی سفارش را جلو میبرد که در سناریوی مستندِ پرهزینهتر هم حاشیه قابلقبول بماند. بعد از بستهبندی معلوم میشود کارتن حوله بزرگتر از اطلاعات اولیه است. سهم کرایه آن بالا میرود. هدفون به اصلاح دیرهنگام سند نیاز پیدا میکند و ماگ با یک کارتن آسیبدیده میرسد.
در زمان بستن پرونده، هر برآورد موجود با فاکتور یا سند مرجع جایگزین میشود. واحد آسیبدیده طبق سیاست کالای قابلاستفاده ثبت میشود و طلب خسارت باز میماند. گزارش اختلاف سه علت متفاوت نشان میدهد: داده بستهبندی نادرست، اصلاح سند و آسیب فیزیکی. جمله کلی «حمل گرانتر شد» هیچکدام از اقدامهای لازم برای سفارش بعدی را نشان نمیداد.
مبنای جدید سه کنترل اضافه دارد: ابعاد نهایی کارتن پیش از رزرو، بازبینی سند قبل از حرکت و مدرک قویتر درباره بستهبندی سرامیک. ارزش مثال در جمع عددهای فرضی نیست؛ در اتصال هر اختلاف به مدرک و اقدام اصلاحی است.
پرونده را با یک بسته کوتاه و قابلبازبینی ببندید
- مرز محاسبه، شناسه محموله، نسخه کالا و واحد قابلفروش مشخص است.
- برآورد مبنا، تاریخ، فرضها و تأییدکنندگان حفظ شدهاند.
- هر ردیف ارز، منبع، وضعیت و روش تخصیص دارد.
- قیمت خرید با تعداد، مشخصات، بستهبندی و اینکوترمز تطبیق دارد.
- هزینه مبدأ، بینالمللی، مقصد و حمل داخلی جداست.
- ارزش گمرکی و هزینه تمامشده دو سابقه مستقل باقی ماندهاند.
- نرخهای تبدیل و تاریخشان برای هدف مشخص ثبت شدهاند.
- هزینه مستقیم روی SKU خودش و هزینه مشترک با محرک مستند پخش شده است.
- فاکتور، پرداخت، رویداد حمل و اعتبارها با هم تطبیق دارند.
- کمبود، خسارت، اصلاح و مبلغ جبران قابلمشاهدهاند.
- اختلاف مهم علت، مسئول و اقدام اصلاحی دارد.
- هزینه واحد بستهشده وارد بررسی حاشیه و برآورد سفارش بعدی شده است.
اگر ورودیهای گمرکی یا هزینه مقصد هنوز باز هستند، پیش از نهاییکردن عدد پرونده واقعی را با متخصص واجد صلاحیت بررسی کنید. صفحه خدمات ترخیص گمرکی اطلاعات لازم برای بررسی یک پرونده مشخص را توضیح میدهد. بدون کالا، طبقهبندی، مدارک، مسیر و مقررات روز، هیچ مقاله یا ماشینحسابی نمیتواند تعهد دقیق مقصد را تأیید کند.
منابع و مرز استفاده از آنها
تفکیک ارزش گمرکی از هزینه مدیریتی براساس توضیح فنی سازمان تجارت جهانی درباره ارزشگذاری گمرکی و مرور موافقتنامه ارزشگذاری در سازمان جهانی گمرک انجام شده است. این منابع روش ارزش معامله و ترتیب روشها را توضیح میدهند؛ جدول مدیریتی را به اظهارنامه گمرکی تبدیل نمیکنند.
برای تقسیم تعهدها، ریسکها و هزینههای منتخب از پرسشوپاسخ رسمی ICC درباره Incoterms 2020 استفاده شده است. راهنمای Method 1 گمرک بریتانیا فقط نمونهای از رفتار وابسته به قانون مقصد است و قاعده عمومی همه واردکنندگان نیست.
روش قدیمی سنجش هزینه واردات بانک جهانی تفکیک مراحل فرایند را نشان میدهد و دادههای هزینه تجارت و حمل UNCTAD یادآوری میکند که هزینه با کشور، کالا و روش حمل فرق میکند. هیچ نرخ جاری حمل، عوارض، مالیات، کارمزد یا ارز از این منابع استخراج نشده است.
پرسشهای متداول
آیا هزینه تمامشده همان ارزش گمرکی است؟
خیر. ارزش گمرکی یک محاسبه قانونی برای اهداف گمرکی و تابع مقررات مقصد است. هزینه تمامشده نگاه مدیریتی به هزینه رساندن کالا تا یک نقطه تعریفشده است. بخشی از ردیفها مشترکاند، اما دو منطق باید جدا و قابلبازبینی بمانند.
میتوانم یک درصد ثابت روی قیمت کارخانه اضافه کنم؟
برای سناریوی خیلی اولیه شاید کمک کند، ولی پرونده واقعی را نمیبندد. مسیر، کالا، تعداد، بستهبندی، اینکوترمز، رفتار گمرکی، هزینه مقصد، تاریخ ارز و استثناهای همان سفارش باید از مدرک واقعی ثبت شوند.
حقوق و مالیات را بر اساس ارزش کالا سرشکن کنم؟
پیش از محاسبه قانونیِ مخصوص هر کالا، از درصد ترکیبی استفاده نکنید. HS Code، ارزش گمرکی، مبدأ و مقررات مقصد میتوانند بین SKUها فرق کنند. نتیجه تأییدشده بعداً وارد جدول مدیریتی شود.
کرایه را بین چند SKU چگونه تقسیم کنم؟
محرکی را انتخاب کنید که هزینه را بهتر توضیح میدهد. در خردهبار سبک حجم، در کالای متراکم وزن و در مسیر اختصاصی همان کالای حملشده میتواند مناسب باشد. روش را بنویسید و نتیجه را از نظر منطقی کنترل کنید.
هزینه تمامشده چه زمانی نهایی است؟
وقتی فاکتورهای مهم، نتیجه گمرکی، رسید انبار، اعتبارها و خسارتهای شناختهشده ثبت شده یا طبق سیاست مصوب برایشان ذخیره گذاشته شده باشد. سپس نسخه را ببندید و هر تعدیل دیررس را مستند کنید.
خسارت یا کمبود را کجا ثبت کنم؟
هزینه اصلی، تعداد غیرقابلاستفاده، جابهجایی اضافه، تعمیر یا جایگزینی و مبلغ احتمالی جبران را جدا نگه دارید. به این ترتیب بهای کالای سالم و زیان عملیاتی هر دو دیده میشوند.
ارزانترین Quote حمل یعنی کمترین هزینه تمامشده؟
الزاماً نه. نقطه شروع و پایان، مبنای وزن یا حجم، موارد خارج از قیمت، اعتبار پیشنهاد و هزینه مقصد ممکن است متفاوت باشند. اول Scopeها را یکسان کنید، بعد جمع سناریو و ریسک اجرا را مقایسه کنید.
عدد نهایی باید برای یک نفر بیرون از پروژه هم قابلتوضیح باشد
هزینه تمامشده قابلاعتماد فقط یک فایل شلوغ با عددی دقیقنما نیست. باید زنجیره کوتاهی از شواهد باشد: تیم چه برآوردی داشت، چه چیزی تغییر کرد، واقعاً چه مبلغی پرداخت شد، هزینه مشترک چگونه تقسیم شد، چند واحد سالم رسید و سفارش بعدی چه تغییری لازم دارد. اگر نفر دیگری بدون حدس بتواند این مسیر را دنبال کند، پرونده ارزش مدیریتی پیدا کرده است.
برای بازبینی عملی، آخرین سفارش خرید و مشخصات، فاکتور فروشنده، رسیدهای پرداخت، Packing List، پیشنهاد و فاکتور حمل، اسناد حمل، اظهار گمرکی، قبضهای مقصد، رسید انبار، گزارش بازرسی، اعتبارها و وضعیت خسارت را آماده کنید. پرسشهای باز را هم کنار جمع کل بیاورید. معمولاً همان ردیفهای باز هستند که هنوز میتوانند تصمیم را بهتر کنند.
[…] تاریخ دریافت و مغایرتها وصل کنید. برای آن مرحله از راهنمای کنترل هزینه تمامشده واردات استفاده کنید. پرسش این پرونده محدودتر است: کدام فرض […]
[…] راهنمای مرتبط: راهنمای کنترل هزینه تمامشده واردات از چین […]
[…] تأییدشده هزینه را از مسیر موجود به پرونده هزینه تمامشده واردات منتقل کنید. این مقاله مدل مجموع هزینه را دوباره […]